



text size
Na začetku leta 2026 je donosnost 10-letnih ameriških državnih obveznic znašala 4,19 odstotka. Ob koncu trgovanja 28. septembra je dosegla 5,24 odstotka, kar je največ po letu 2007, še pred izbruhom svetovne finančne krize. Donosnost 30-letnih obveznic se je medtem povzpela na 5,56 odstotka.
Za vlagatelje, ki obveznice kupujejo danes, so višje donosnosti lahko privlačne, za tiste, ki jih že imajo, pa pomenijo padec njihove tržne vrednosti. Za države in podjetja so višje donosnosti slaba novica, saj zvišujejo stroške novega zadolževanja.
Prej izdane obveznice imajo nižjo obrestno mero, zato njihova cena upada, da bi novemu kupcu zagotovile primerljivo donosnost z novimi izdajami. Daljši je čas do dospetja, bolj je cena obveznice praviloma občutljiva za spremembe donosnosti. Izgubo pri tem utrpi vlagatelj, ki obveznico proda pred dospetjem po nižji ceni.
Preberi še

Fed pričakovano zvišal obrestne mere - za 0,25 odstotne točke
Ameriška centralna banka Fed je prvič po letu 2023 zvišala obrestne mere.
16.09.2026
Razprodaja obveznic po svetu donose pognala na najvišjo raven po letu 2008
Donosnost Bloombergovega indeksa svetovnih državnih obveznic se je v ponedeljek zvišala na najvišjo raven od sredine leta 2008.
01.09.2026

Delnice so se ob optimističnem začetku tedna zvišale, cene nafte upadle
Delnice in obveznice so teden začele z rastjo, saj so se cene nafte znižale.
21.09.2026
Razprodaja obveznic se stopnjuje – bo Fed znova podražil denar?
Donosnost 10-letnih obveznic ZDA pri 5,11 odstotka.
24.09.2026
Rast donosnosti pa ne vpliva le na vlagatelje na obvezniških trgih. Donosnost 10-letnih ameriških državnih obveznic vpliva tudi na stroške drugih oblik zadolževanja. Če se mora država zadolževati po več kot petodstotni obrestni meri, morajo podjetja praviloma ponuditi še večji donos, da privabijo vlagatelje. Višje donosnosti obveznic hkrati zmanjšujejo privlačnost delnic, zato se postavlja vprašanje, ali lahko dobički podjetij rastejo dovolj hitro, da upravičijo njihove trenutne tečaje.
Zakaj donosnosti rastejo prav zdaj
Najnovejši val razprodaj obveznic je povezan z višjimi cenami nafte in spremenjenimi pričakovanji glede nadaljnjega gibanja obrestnih mer v ZDA. Višje cene nafte povečujejo tveganje, da bo inflacija vztrajala dlje, kar centralnim bankam zmanjšuje prostor za rahljanje denarne politike. Fed je 16. septembra ključno obrestno mero zvišal za četrt odstotne točke, na razpon med 3,75 in štirimi odstotki. Njegovo odločitev podpirata dva dejavnika, ki ju obvezniški trg težko spregleda: ameriško gospodarstvo še vedno solidno raste, inflacija pa ostaja povišana.
Sprememba pričakovanj je bila precejšnja. Vlagatelji so na začetku leta računali na znižanje obrestnih mer, zdaj pa se sprašujejo, koliko zvišanj bi lahko še sledilo. Če bodo obrestne mere ostale visoke, bodo obveznice, izdane pri nižjih obrestnih merah, za vlagatelje manj privlačne. Njihova cena bo padala, donosnost pa rasla. Trgovci so 23. septembra v cene vračunavali še štiri zvišanja Fedove ključne obrestne mere v prihodnjih 12 mesecih, je pred kratkim poročal Bloomberg.
"Trgi vračunavajo višje kratkoročne obrestne mere v ZDA, pa tudi drugje po svetu," je za Bloomberg TV v začetku meseca povedala Idana Apio, upravljavka portfeljev pri družbi First Eagle Investments.
A višje cene nafte in pričakovanja glede politike Feda pojasnjujejo le del rasti donosnosti, predvsem njen zadnji pospešek. Donosnosti so se namreč zviševale že pred tem.
George Cole, vodja strategije za evropske obrestne mere pri Goldman Sachsu, opozarja, da je bila rast donosnosti v zadnjih mesecih razmeroma postopna in je niso spremljala večja nihanja cen. Po njegovem mnenju trg ne odseva le kratkotrajne nervoze, temveč tudi trajnejšo spremembo razmerja med povpraševanjem po kapitalu in pripravljenostjo vlagateljev, da ga zagotovijo.
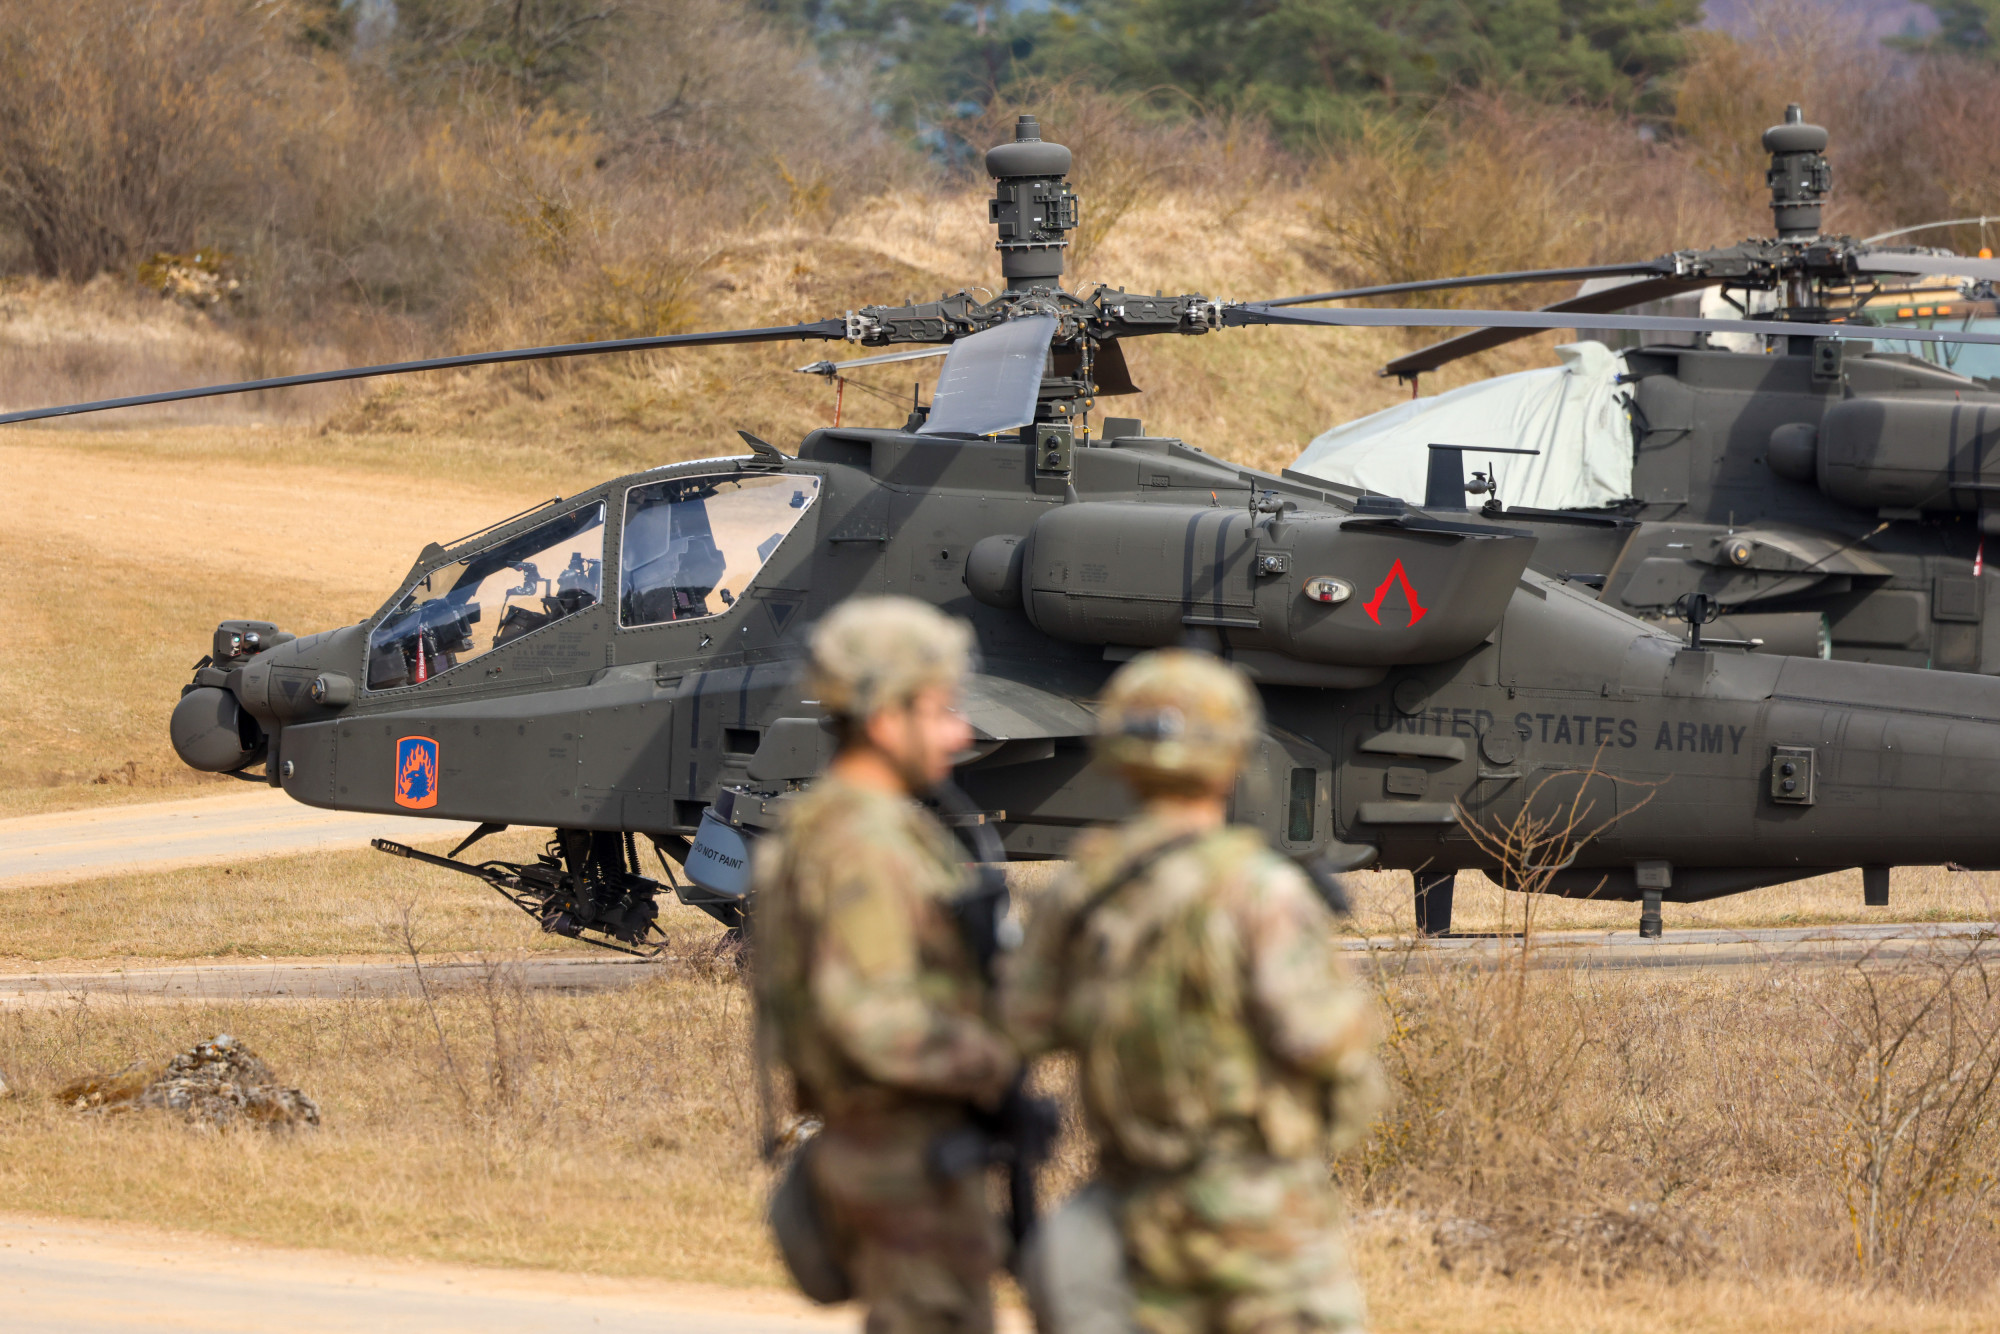
Države izdajajo velike količine obveznic, da financirajo proračunske primanjkljaje, refinancirajo zapadle dolgove in pokrijejo nove izdatke. Med vse pomembnejšimi postavkami v številnih proračunih je tudi obramba. Srbija in Madžarska sta imeli leta 2024 največjo vojaško porabo v regiji, Evropska unija pa je leta 2025 začela novo, ambiciozno obdobje povečevanja naložb v obrambni sektor.
 Bloomberg
Hkrati podjetja ogromna sredstva namenjajo podatkovnim centrom, čipom, energetski infrastrukturi in drugim projektom, povezanim z umetno inteligenco (AI). Del teh naložb financirajo z zadolževanjem, zato države in podjetja vse bolj tekmujejo za isti kapital. Če ponudba novih obveznic raste hitreje od povpraševanja vlagateljev, morajo izdajatelji ponuditi višjo donosnost, da jih privabijo k nakupu.
Poleg novega zadolževanja vse večji pritisk povzroča tudi refinanciranje starega dolga. Obveznice, izdane v obdobju nizkih obrestnih mer, so bile poceni, vendar jih bo treba ob zapadlosti pogosto nadomestiti z novim dolgom po precej višjih stroških. Večji izdatki za obresti tako dodatno obremenjujejo proračune, ki imajo že tako primanjkljaje. To samo po sebi še ne pomeni težav z odplačevanjem dolga, vendar vlagatelji vse pozorneje spremljajo, koliko novega dolga bodo morale države izdati v prihodnjih letih in kakšno tveganje so pri tem pripravljeni sprejeti.
Pomembno je tudi, da se različne ročnosti obveznic na dogajanje na trgu ne odzivajo enako. Donosnosti dvoletnih obveznic so denimo močno odvisne od pričakovanj glede potez centralnih bank v bližnji prihodnosti. Pri 10- in 30-letnih obveznicah je slika bolj zapletena. Vlagatelji pri njih upoštevajo pričakovano inflacijo in gibanje obrestnih mer v prihodnjih letih, hkrati pa zahtevajo večji donos kot nadomestilo za dodatno negotovost.
Ko se hkrati zvišujejo donosnosti kratkoročnih in dolgoročnih obveznic, vlagateljev ne skrbi le naslednja odločitev Feda. Vse bolj jih skrbi tudi možnost, da bi inflacija in stroški zadolževanja ostali povišani dlje, kot so pričakovali.
 Bloomberg
Globalno rast donosnosti poganjajo različni dejavniki
Donosnosti državnih obveznic se zvišujejo tudi zunaj ZDA, med drugim v Veliki Britaniji, Nemčiji in na Japonskem. Donosnost 10-letnih japonskih državnih obveznic se je 24. septembra zvišala za 10 bazičnih točk, na 3,075 odstotka, kar je najvišja raven po letu 1996.
Japonski vlagatelji so se po prazničnem tednu vrnili na trg, medtem ko so ameriške obveznice v času njihove odsotnosti izgubile precej vrednosti. Višje donosnosti v ZDA so za vlagatelje, ki sredstva razporejajo med oba trga, zmanjšale privlačnost japonskih obveznic in pritisnile na njihove cene. K temu je prispevala tudi nedavna odločitev Banke Japonske o zvišanju obrestnih mer, zato vlagatelji zdaj pozorno spremljajo, kako hitro bi lahko sledila nova zvišanja. Rast donosnosti po svetu pa ni samo posledica politike Feda. Na posameznih trgih se prepletajo globalni pritiski in domače razmere. V Evropi denimo višje cene nafte in plina pred novo zimo znova krepijo inflacijske pritiske, države pa se hkrati soočajo z vse večjimi proračunskimi potrebami.
Japonska se medtem postopoma odmika od dolgoletne politike izjemno nizkih obrestnih mer. Razprodaja ameriških obveznic lahko pritiske na druge trge še okrepi, vendar ima vsak od njih tudi svoje razloge za rast donosnosti.
Povezanost svetovnih trgov ni sporna. Veliki vlagatelji primerjajo donosnosti v različnih državah, pri tem pa upoštevajo tudi stroške zavarovanja pred valutnim tveganjem. Ko ameriške obveznice začnejo ponujati občutno višje donosnosti, se poveča pritisk tudi na druge države, da za svoje dolgove ponudijo privlačnejše donose. Zato se lahko spremembe na tako velikem trgu, kot je ameriški, hitro prenesejo po vsem svetu, tudi če se obrestne mere in gospodarske razmere med državami razlikujejo.
To pojasnjuje tudi, zakaj posamezni ukrepi finančnega ministrstva neke države težko sami po sebi vrnejo dolgoročne donosnosti na prejšnje ravni. Ameriško finančno ministrstvo lahko prilagodi strukturo izdaj ali odkupuje del starejših, manj likvidnih obveznic. Takšni ukrepi lahko izboljšajo trgovanje in vplivajo na razporeditev ponudbe po različnih ročnostih, ne morejo pa odpraviti proračunskega primanjkljaja, potreb zasebnega sektorja po kapitalu ali negotovosti glede inflacije.
George Cole iz Goldman Sachsa ocenjuje, da bodo prav ti globlji dejavniki v prihodnje pomembneje vplivali na stroške dolgoročnega zadolževanja.
Zakaj borza za zdaj še kljubuje
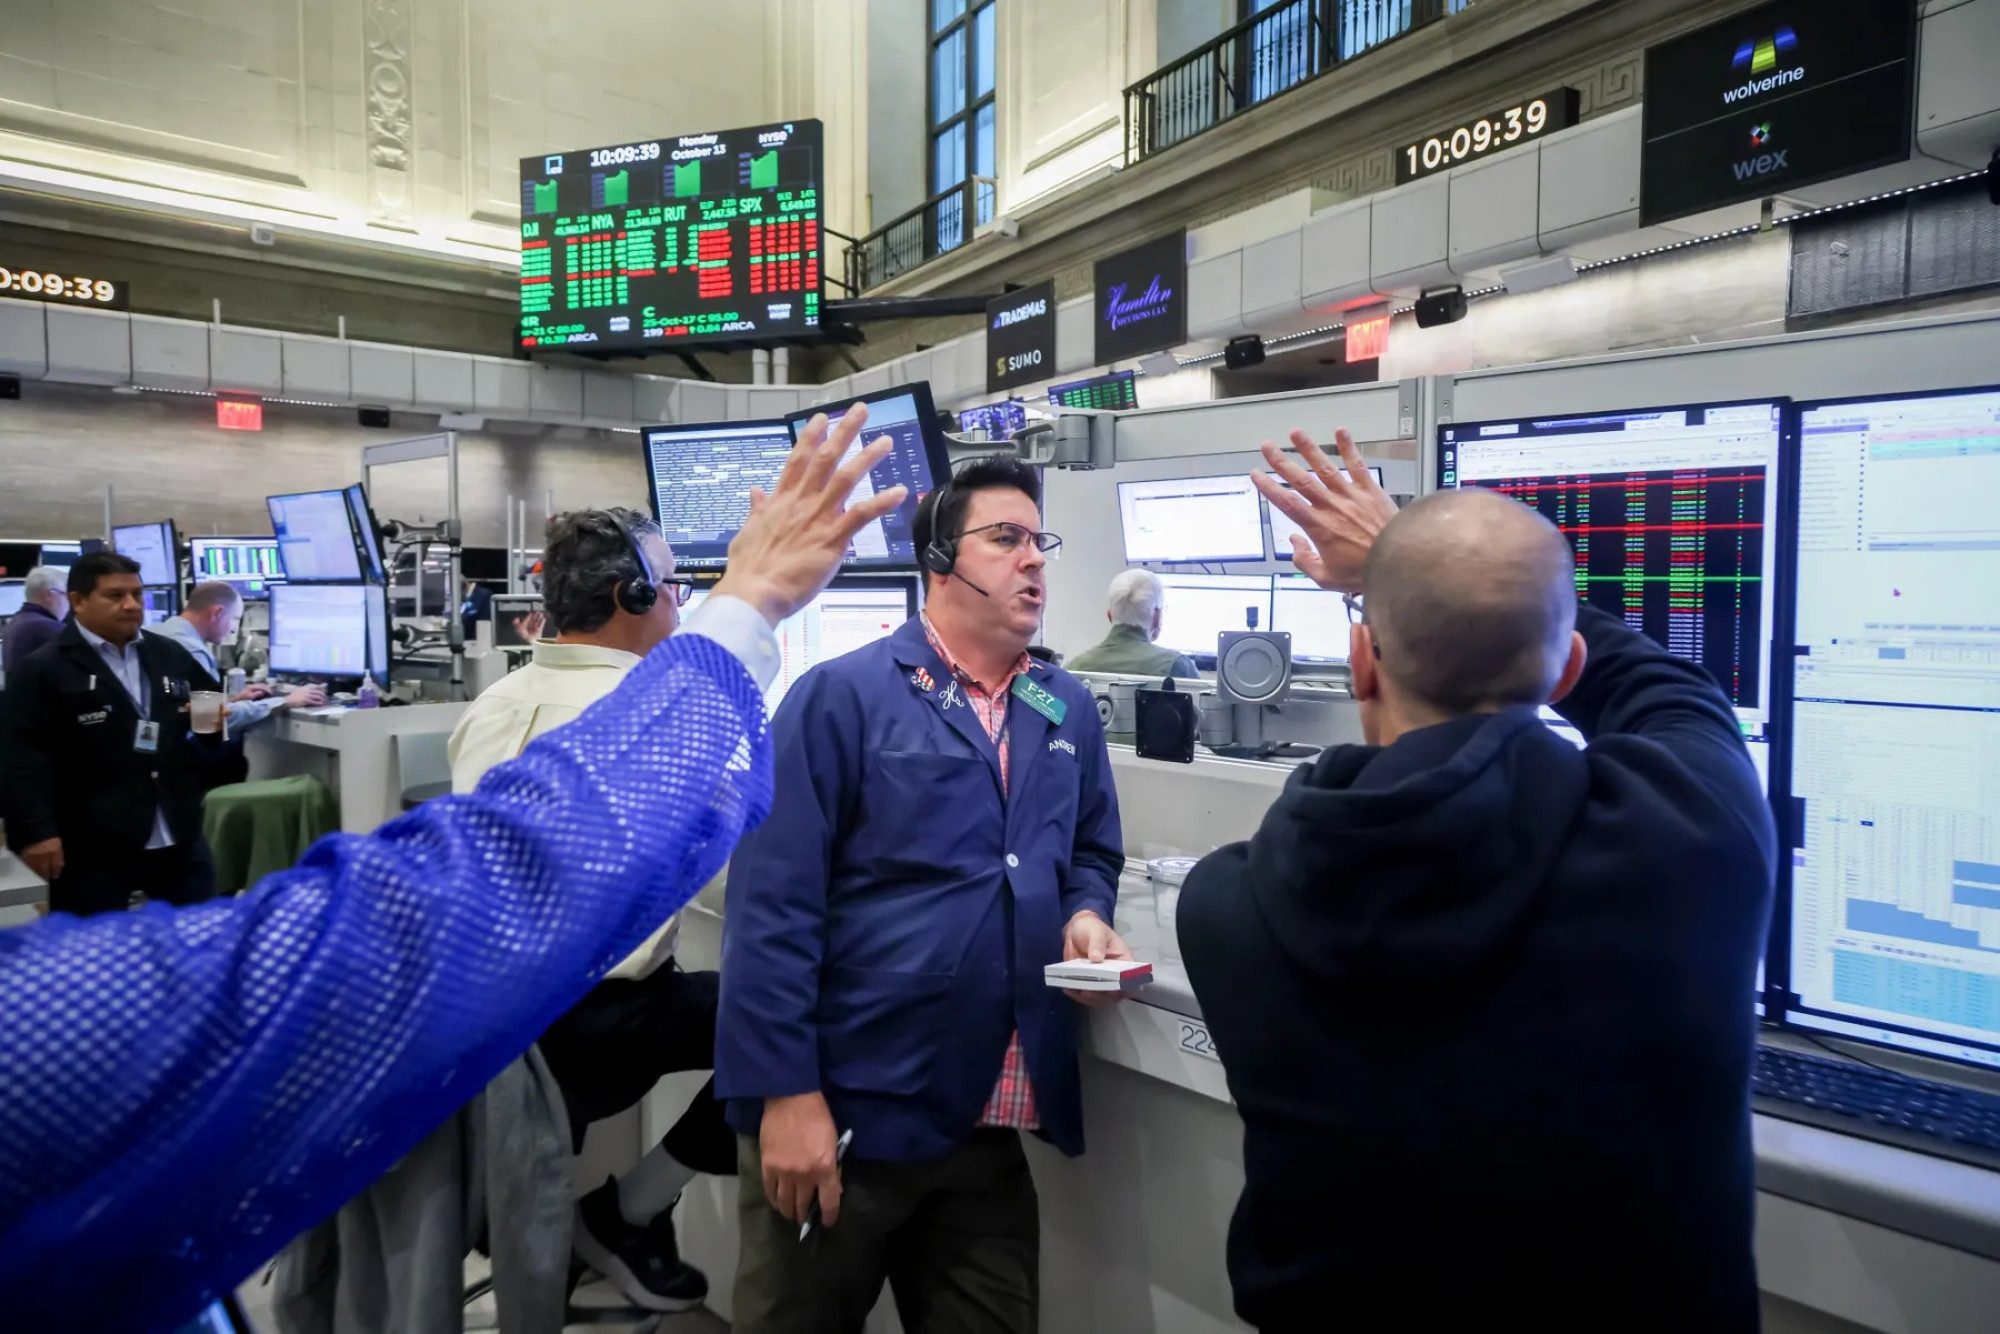
Rast donosnosti obveznic praviloma pritiska na delnice, vendar sama po sebi še ne pomeni njihovega padca. Če se donosnosti zvišujejo zaradi hitrejše gospodarske rasti od pričakovane, lahko ta ista rast podjetjem prinese večje prihodke in dobičke. Delniški trg lahko zato napreduje tudi ob višjih donosnostih obveznic. Na ameriških borzah so tečaje doslej kljub višjim obrestnim meram podpirali predvsem rast dobičkov podjetij in obsežne naložbe v umetno inteligenco.
Lisa Shalett iz Morgan Stanleyja opozarja, da rast Wall Streeta ni več odvisna samo od največjih tehnoloških podjetij. Rast beležijo tudi družbe iz energetskega, zdravstvenega in finančnega sektorja ter podjetja, ki umetno inteligenco vključujejo v svoje poslovanje.
Tony Pasquariello iz Goldman Sachsa dodaja, da so veliki dobički podjetij doslej pomagali delnicam rasti kljub višjim donosnostim obveznic. Če se bo rast dobičkov upočasnila, bo ta podpora oslabela, višje obrestne mere pa bi lahko na tečaje delnic pritisnile precej močneje.
Višje obrestne mere na podjetja vplivajo predvsem na dva načina.
Prvič, podražijo se posojila in novo zadolževanje, potrošniki pa lahko zmanjšajo porabo, če tudi sami plačujejo višje obresti. To je še posebno pomembno za bolj zadolžena podjetja in družbe, katerih poslovanje je močno odvisno od finančnega položaja gospodinjstev, opozarjajo pri Morgan Stanleyju.
Drugič, obveznice postanejo privlačnejša alternativa delnicam. Vlagatelji so zato za pričakovane prihodnje dobičke podjetij pripravljeni plačati manj, zlasti če bo nanje treba čakati več let. Tečaj delnice lahko tako zdrsne tudi v primeru, da podjetje še naprej posluje uspešno.
Naložbe v umetno inteligenco dobro ponazarjajo dvojnost trenutnih razmer. Gradnja podatkovnih centrov povečuje prihodke proizvajalcev čipov, opreme in energije, hkrati pa povečuje povpraševanje po kapitalu in s tem prispeva k rasti donosnosti obveznic. Če bodo te naložbe prinesle pričakovane donose, bodo podjetja lažje upravičila visoka vrednotenja. Če bodo dobički prihajali počasneje, pa bo pritisk na delnice večji, še zlasti ob višjih stroških zadolževanja.
Lekcije iz preteklih pretresov
Leto 2022 je pokazalo, da obveznice niso nujno varno zatočišče v času upadanja delnic. Ko so centralne banke v boju proti inflaciji začele zviševati obrestne mere, so cene že izdanih obveznic padale skupaj s tečaji delnic. Vlagatelji, ki so računali, da bodo obveznice v portfelju ublažile izgube na delniškem trgu, so tako lahko izgubljali na obeh trgih. Današnje razmere sicer niso enake kot leta 2022, vendar je povezava jasna: vztrajna inflacija hkrati zvišuje donosnosti obveznic in pritiska na poslovanje podjetij.
Velika Britanija je istega leta pokazala, kaj se lahko zgodi, ko rast donosnosti iz spremembe tržnih pričakovanj preraste v resen pretres na finančnih trgih. Po nenadnem padcu cen dolgoročnih državnih obveznic so jih morali nekateri pokojninski skladi dodatno prodajati, s čimer so še okrepili pritisk na cene. Banka Anglije je takrat začasno posegla na trg in začela odkupovati obveznice, da bi prekinila ta začarani krog ter zagotovila njegovo nemoteno delovanje.
Tudi primerjave z letom 2007 ne smemo razumeti kot napoved nove finančne krize. Dobro pa ponazarjajo, kako visoka je danes donosnost 10-letnih ameriških državnih obveznic v primerjavi z večino zadnjih dveh desetletij. Ali bodo višje obrestne mere gospodarstvo upočasnile toliko, da bi povzročile recesijo, je za zdaj še prezgodaj reči. Trgi trenutno predvsem ocenjujejo, kako dolgo lahko ameriško gospodarstvo še raste ob tako visokih stroških zadolževanja.
Naslednji podatki o inflaciji in zaposlenosti v ZDA bodo pokazali, ali ima Fed razlog za nadaljnje zviševanje obrestnih mer. Pomembno bo tudi, ali se bodo cene energentov umirile in ali bodo vlagatelji še vedno pripravljeni kupovati velike količine novega državnega in podjetniškega dolga, ne da bi za to zahtevali še višjo donosnost.
Na borzi bodo odločilni poslovni rezultati. Dokler dobički rastejo dovolj hitro, imajo delnice podporo kljub višjim stroškom financiranja. Če pa se bo rast dobičkov upočasnila, bo vlagateljem težje upravičiti visoka vrednotenja delnic, ko lahko z ameriškimi državnimi obveznicami dosežejo več kot petodstotno donosnost.