



text size
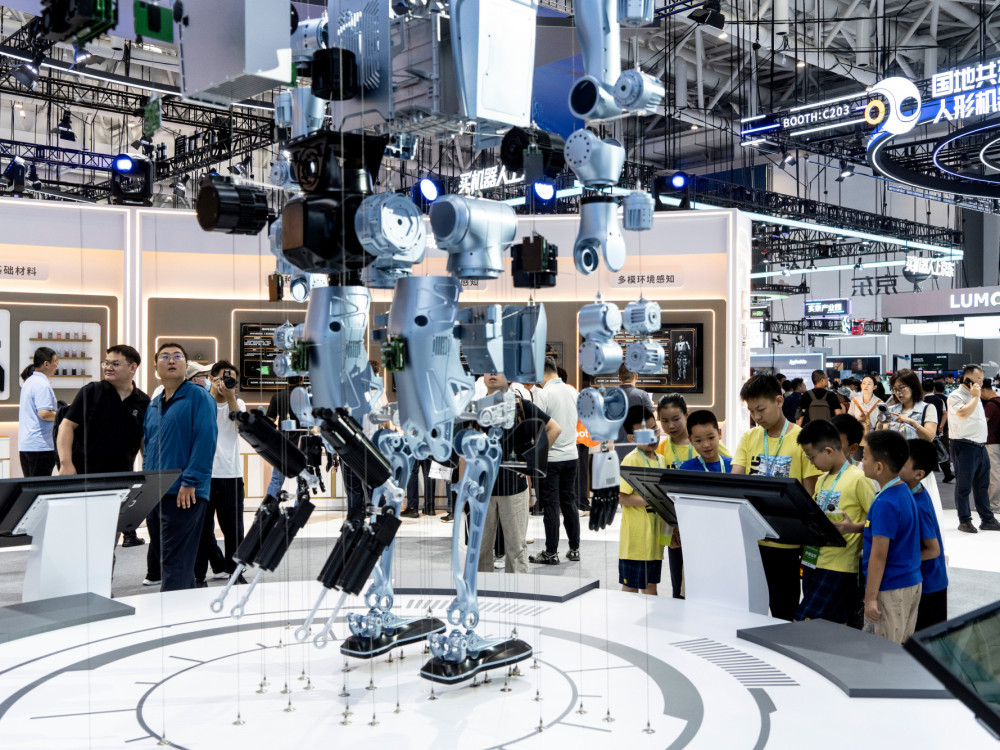
Umetna inteligenca (AI) robotom odpira pot do opravil, ki so bila doslej preveč zapletena za avtomatizacijo, pred vlagatelji pa je vse pomembnejše vprašanje – kdo bo s tem največ zaslužil. Svetovalna družba McKinsey ocenjuje, da bi lahko trg robotov za splošno uporabo (general-purpose robotics market) do leta 2040 dosegel 370 milijard dolarjev. Trenutno je vreden manj kot milijardo dolarjev.
Priložnost se ponuja proizvajalcem robotov ter podjetjem, ki jih oskrbujejo s senzorji, pogoni, čipi in programsko opremo.
Jasno je torej, da vlaganje v robotiko že dolgo ni več futuristična zamisel – na borzi se že intenzivno trguje z delnicami podjetij, ki robotom omogočajo, da "vidijo" in se natančno premikajo. Vlagatelji lahko izbirajo tudi med proizvajalci industrijskih robotov ali pa prek ETF z eno naložbo zajamejo več podjetij iz sektorja.
Preberi še
Kosler, Yaskawa: Kitajcev ne smemo podcenjevati, a naši roboti imajo prednosti
Pred kratkim je Yaskawa zaključila 32 milijonov evrov vredno naložbo v nov distribucijski center v Kočevju.
02.09.2026
Unitree – skriti dragulj, ki je ob napovedi IPO-ja zasenčil celo SpaceX
Unitree Robotics je s spektakularnim borznim debijem pritegnil pozornost vlagateljev, vendar ob eksplozivni rasti delnice ostaja ključno vprašanje: ali lahko kitajski proizvajalec robotov izjemno visoko vrednotenje upraviči z dejansko rastjo poslovanja?
27.08.2026
Xpeng za razvoj humanoidnih robotov potrebuje 900 milijonov dolarjev
Prihodki v tretjem četrtletju naj bi se gibali med 21,7 in 23,4 milijarde juanov.
25.08.2026
Kitajska v svet pošilja humanoidne robote - kaj bodo počeli
Kitajska pospešuje razvoj humanoidnih robotov in jih iz laboratorijev pošilja v tovarne, logistična središča ter domove. Cilj je zbrati čim več podatkov, ki bodo robotom omogočili bolj samostojno delovanje in približali njihovo vedenje človeškemu.
19.07.2026
Čeprav si te stroje še vedno pogosto predstavljamo predvsem v tehnološko napredni Japonski ali velikih kitajskih tovarnah, se je proizvodnja začela tudi v naši regiji. Kitajska Agibot in Minth sta v srbskem Šabcu zagnala serijsko proizvodnjo humanoidov, japonska Yaskawa pa je razširila svoj obrat v Sloveniji. Regija tako vstopa v proizvodno verigo, čeprav morajo humanoidni roboti svojo zanesljivost in ekonomsko upravičenost pri delu še dokazati.
Pri naložbah pa je treba ločiti med potencialom in rastjo trga na eni ter donosom vlagateljev na drugi strani. Večja prodaja ne pomeni nujno dobička, prav tako rast dobička ne zagotavlja dobrega donosa, če je bila delnica kupljena po ceni, v katero so žeže vračunana zelo visoka pričakovanj. Čeprav razvoj robotike nedvomno odpira nove naložbene priložnosti, je treba upoštevati, da morajo nekatera podjetja šele dokazati, da lahko s tem trajnostno služijo, medtem ko so druga na borzi že visoko vrednotena.
Kako velik je trg robotike in kakšna rast se pričakuje
Robotika ima že pomembno komercialno uporabo. Po podatkih Mednarodne zveze za robotiko (IFR) je bilo leta 2025 v tovarnah po svetu nameščenih več kot 600 tisoč industrijskih robotov oziroma 11 odstotkov več kot leta 2024. Skupno število robotov, ki delujejo v tovarnah, je doseglo pet milijonov.
Za leto 2026 IFR pričakuje približno 655 tisoč novih namestitev, za leto 2029 pa okoli 806 tisoč. To bi pomenilo skoraj četrtinsko povečanje letnega števila namestitev med letoma 2026 in 2029. Vendar gre za rast števila nameščenih strojev, ki je ne smemo enačiti z rastjo prihodkov industrije.
Da bi trg dosegel napovedano vrednost, morajo modeli umetne inteligence napredovati, oprema se mora poceniti, uvajanje robotov v poslovanje pa mora postati preprostejše.
Hkrati se razvija trg profesionalnih servisnih robotov, namenjenih opravilom zunaj klasične proizvodnje. Ti na primer prevažajo blago po skladiščih, dostavljajo obroke v restavracijah ali čistijo tla v poslovnih objektih. Posle, povezane s prehrano in vzdrževanjem objektov, spodbuja tudi širjenje infrastrukture za umetno inteligenco: gradnja podatkovnih centrov prinaša nove pogodbe gostinskim podjetjem, ki denimo oskrbujejo delavce na gradbiščih. Prodaja profesionalnih servisnih robotov se je sicer leta 2025 povečala za 24 odstotkov, na skoraj 250 tisoč strojev, največ pa jih je bilo prodanih za transport in logistiko – približno 117 tisoč.
McKinseyjeva ocena 370 milijard dolarjev se ob tem nanaša na še vedno majhen segment trga – robote za splošno uporabo. V to skupino sodijo humanoidi, pa tudi roboti drugih oblik, ki lahko opravljajo različna opravila in se prilagajajo spremembam. Napoved se torej ne nanaša na celoten trg robotike.
Da bi trg dosegel napovedano vrednost, morajo modeli umetne inteligence napredovati, oprema se mora poceniti, uvajanje robotov v poslovanje pa mora postati preprostejše. Po McKinseyjevih ocenah bi lahko približno polovica tega trga pripadla Kitajski, največ možnosti za uporabo pa pričakujejo v skladiščih, lahki industriji, maloprodaji, kmetijstvu in zdravstvu.
Kaj spreminja AI in kdaj se robot kupcu splača
Modeli umetne inteligence, ki povezujejo vid, jezik in gibanje, robotom omogočajo, da razumejo, kar vidijo, sledijo izgovorjenim navodilom in izvajajo zahtevnejše naloge. S tem se zmanjšuje potreba po programiranju vsakega posameznega koraka, roboti pa se lahko prilagajajo različnim opravilom.
Za podjetje, ki razmišlja o nakupu robota, je odločilno, koliko je takšna sposobnost zanj vredna. V skladišču, kjer se izdelki, embalaža in razporeditev nenehno spreminjajo, lahko prilagodljiv robot opravlja več različnih nalog in s tem lažje upraviči svojo nakupno ceno.
Vendar izračun vključuje precej več kot le nabavno ceno robota: namestitev, vzdrževanje, energijo, nadzor in čas, ko stroj ne deluje. Stroj, ki med predstavitvijo uspešno dvigne predmet, še ni dokazal svoje uporabnosti. Šele pokazati mora, da lahko isto dejanje zanesljivo ponavlja večkrat na dan.
Napredek umetne inteligence zato še ne pomeni, da bodo podjetja z enako hitrostjo začela uporabljati robote. Za vlagatelje je pomembno, kdaj bodo ti postali dovolj zanesljivi in stroškovno učinkoviti, da jih bodo podjetja začela kupovati, in če bodo z rezultati zadovoljna, naročati dodatne.
Kje se skriva največji strošek
McKinsey je v analizi dobavne verige humanoidnih robotov iz aprila 2026 ocenil, da aktuatorji oziroma sklopi, ki omogočajo gibanje, pomenijo približno 40 do 60 odstotkov stroškov komponent robota, senzorji in sistemi zaznavanja približno 10 do 20 odstotkov, računalniške in krmilne platforme pa okoli 10 do 15 odstotkov. Delež posameznih komponent v skupnih stroških se razlikuje od modela do modela.
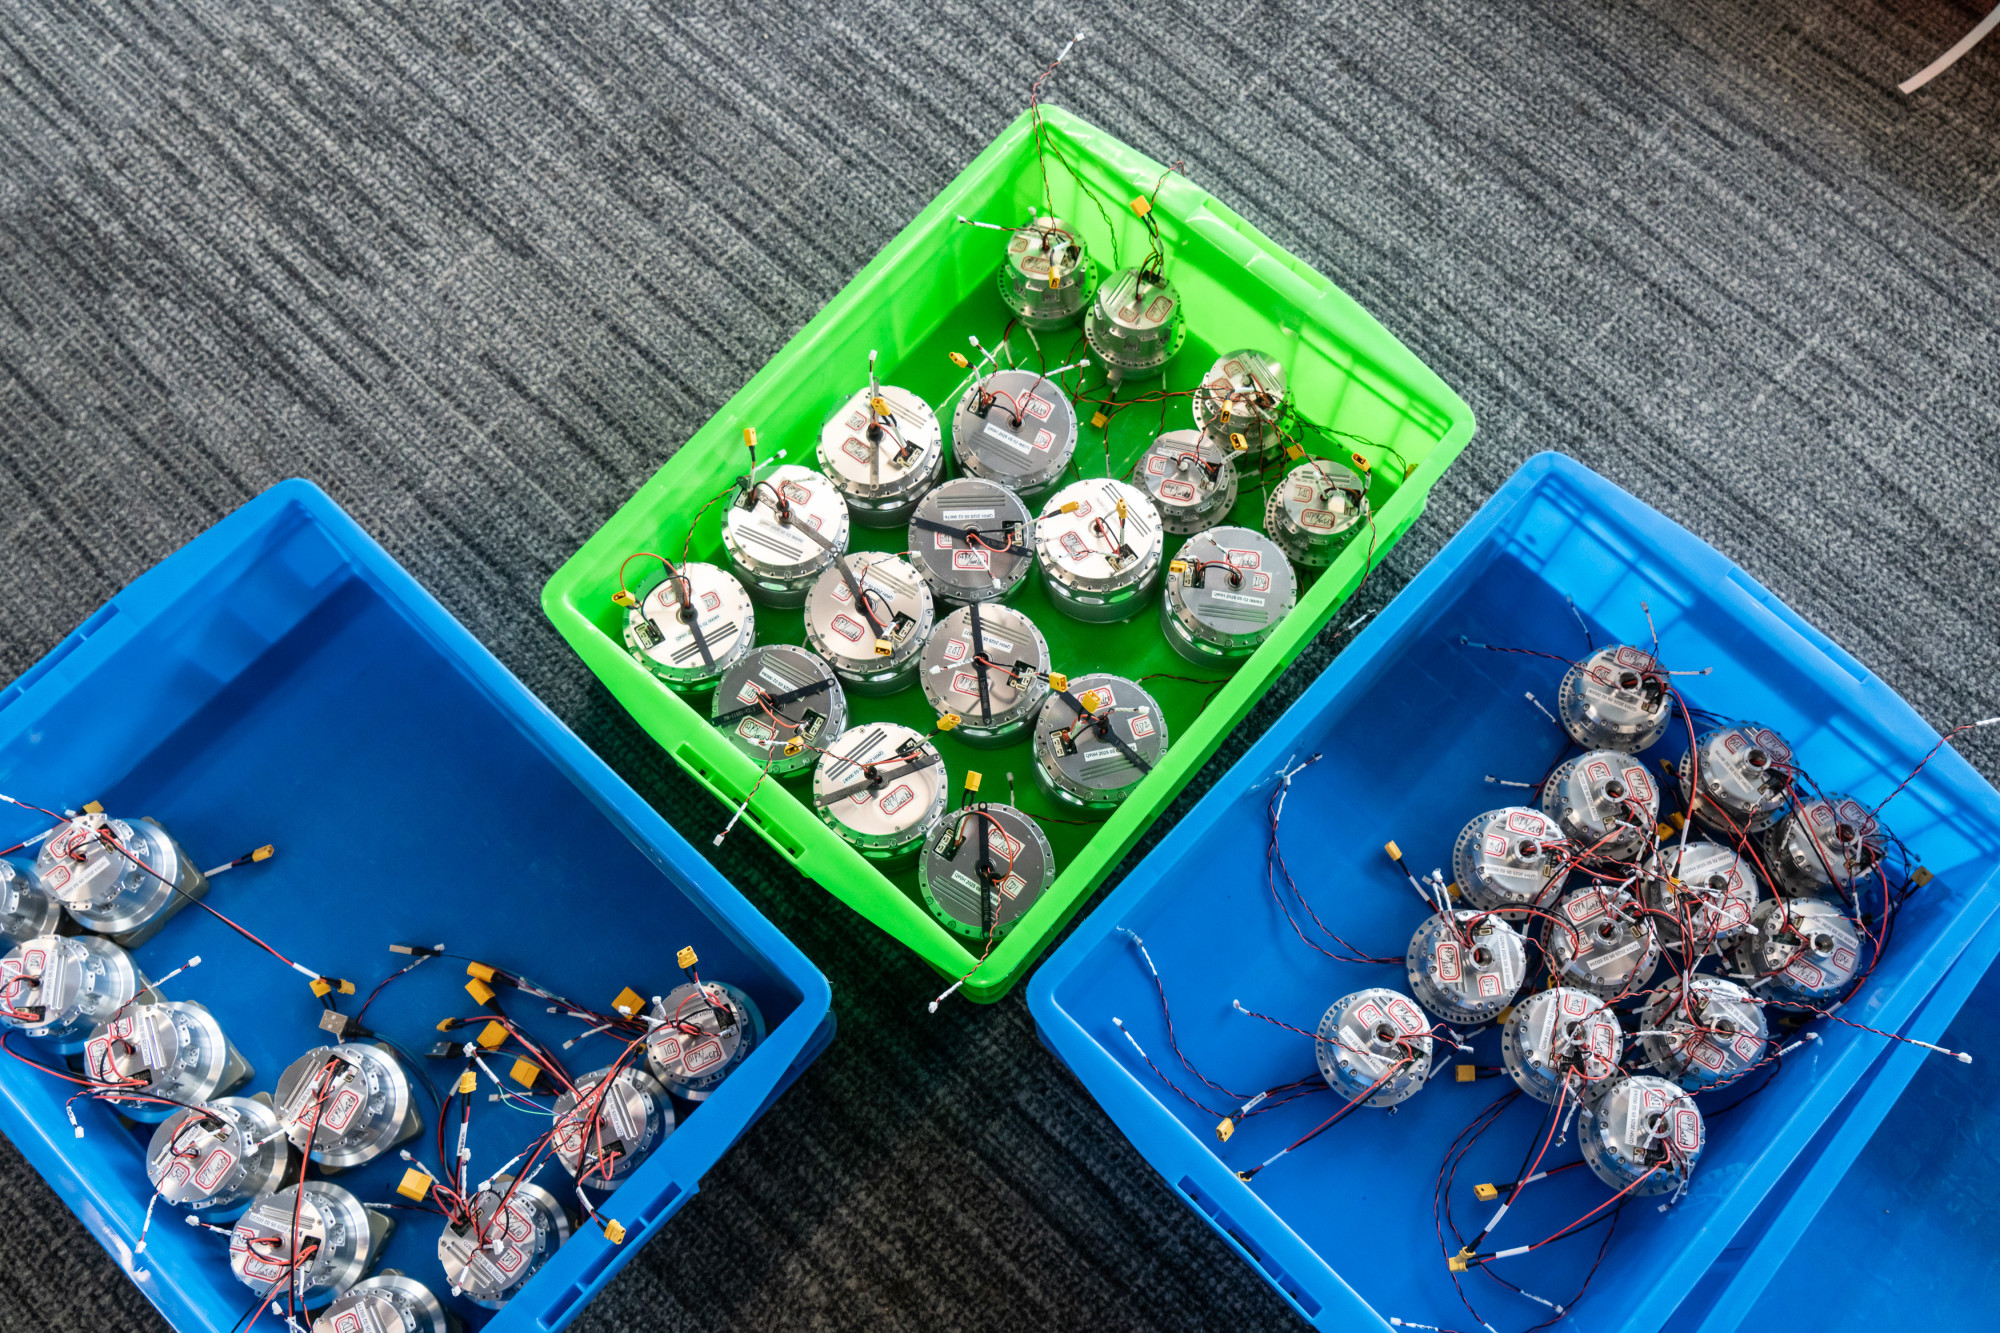
Natančni pogoni ter senzorji sile in dotika so potencialna ozka grla. Robot, ki dvigne škatlo, mora prepoznati njen položaj, hkrati pa ustrezno odmeriti pritisk. Dobavna veriga za takšne komponente še ni tako razvita kot za čipe in baterije, kjer je mogoče izkoristiti trenutne zmogljivosti drugih industrij.
Prav tu se odpira naložbena priložnost: dobavitelj lahko svoje komponente prodaja različnim proizvajalcem in je tako manj odvisen od uspeha posameznega modela robota. Vendar potreba po pocenitvi robotov pritiska tudi na cene njihovih sestavnih delov, zato je treba število naročil spremljati skupaj z dobičkonosnostjo oziroma profitnimi maržami.
 Bloomberg
Ouster in Cognex: naložba v "vid" robotov
Ameriški Ouster, s katerim se trguje pod borzno oznako OUST, razvija lidar in širše tehnologije zaznavanja za industrijo, robotiko, avtomobilsko industrijo in infrastrukturo. Lidar je del sistema, s katerim stroj zaznava okolico, družba pa ponuja tudi kamere in programsko opremo za povezovanje ter obdelavo podatkov senzorjev.
Ouster je v drugem četrtletju 2026 ustvaril 55 milijonov dolarjev prihodkov oziroma 56 odstotkov več kot leto prej. Bruto marža je dosegla 49 odstotkov, vendar je družba ustvarila 18 milijonov dolarjev čiste izgube. Rast prihodkov od izdelkov so predvsem spodbujali industrijski kupci in pametna infrastruktura, vključno z avtomatizacijo skladišč in logistike. Povpraševanje nedvomno obstaja, vendar podjetje še ni doseglo trajne dobičkonosnosti. Po podatkih s 1. oktobra je bila tržna vrednost Ousterja približno 14,2-krat večja od njegovih prihodkov v zadnjih 12 mesecih. Število delnic se je v enem letu povečalo za približno 19,7 odstotka, kar je še zlasti pomembno za trenutne delničarje: izdajanje novih delnic lahko zmanjša njihov odstotni lastniški delež.
Kdor danes kupuje delnice Ousterja, pravzaprav stavi na pričakovanje, da bo nadaljnja rast prodaje pripeljala do dobička. To pa ni zagotovljeno. Če bodo stroški ostali visoki ali bo prodaja rasla počasneje od pričakovanj, lahko podjetje tudi v prihodnje posluje z izgubo, cena delnice pa se lahko zniža. Spremljati je treba, koliko denarja podjetje do takrat porablja in kako financira razvoj.
Ouster je v drugem četrtletju 2026 ustvaril 55 milijonov dolarjev prihodkov oziroma 56 odstotkov več kot leto prej.
Cognex, ki kotira pod oznako CGNX, ponuja drugačno izpostavljenost prek sistemov strojnega vida. Družba je 22. septembra napovedala nakup podjetja RealSense, specializiranega za globinske kamere in robotsko zaznavanje, za približno 500 milijonov dolarjev. Zaključek transakcije se pričakuje v četrtem četrtletju 2026.
Cognex ocenjuje trg robotskega zaznavanja na približno 600 milijonov dolarjev, pri čemer naj bi ta do leta 2030 ob več kot 25-odstotni letni rasti dosegel približno 1,6 milijarde dolarjev.
V nasprotju z Ousterjem Cognex že posluje z dobičkom. V zadnjih 12 mesecih je ustvaril približno 175 milijonov dolarjev čistega dobička in okoli 268 milijonov dolarjev prostega denarnega toka. Vlagatelji pa za njegove delnice plačujejo približno 58-kratnik letnega dobička na delnico. Če se namesto doseženega upošteva pričakovani prihodnji dobiček, ta količnik zaradi pričakovanj večjih prihodnjih zaslužkov pade na približno 34. Če dobiček ne bo rasel tako hitro, kot se pričakuje, bi lahko vlagatelji znova pretehtali ceno, ki so jo pripravljeni plačati, delnice pa bi lahko upadle.
Natančni pogoni: velik potencial in visoka pričakovanja
Japonski Harmonic Drive Systems, katerega delnice nosijo oznako 6324, razvija reduktorje in aktuatorje – komponente za prenos in nadzor gibanja. Te omogočajo, da so robotski sklepi majhni in lahki, njihovi gibi pa natančni.
Iz borznega vrednotenja je mogoče razbrati, da vlagatelji že zdaj pričakujejo veliko. Razmerje med ceno delnice in doseženim dobičkom oziroma P/E znaša približno 208, razmerje glede na pričakovani prihodnji dobiček pa okoli 83. Neto marža je v zadnjih 12 mesecih znašala približno 4,7 odstotka. Visoki P/E deloma odraža trenutno majhen dobiček, vendar niti vrednotenje na podlagi pričakovane prihodnje dobičkonosnosti ni nizko.
Za poslovno leto, ki se konča marca 2027, vodstvo Harmonic Drive Systemsa pričakuje 68 milijard jenov prihodkov in 4,5 milijarde jenov čistega dobička. Tržna vrednost družbe je konec septembra znašala skoraj 608 milijard jenov, kar je približno 135-krat več od napovedanega letnega dobička. Prej omenjeni količnik okoli 83 temelji na ocenah analitikov in ne na tej napovedi vodstva, zato številki nista neposredno primerljivi.
Za vlagatelja je zato odločilno vprašanje, kako hitro lahko raste dobiček. Tehnološki pomen izdelkov je prednost, vendar visoka začetna cena delnice pušča manj prostora za rezultate, ki bi zaostali za pričakovanji.
 Bloomberg
Nvidia in Teradyne – koliko dejansko vlagate v robotiko?
Nvidia razvija računalnike Jetson Thor, ki robotom omogočajo obdelavo podatkov in izvajanje modelov umetne inteligence, pa tudi platformo Isaac, namenjeno razvoju in testiranju robotov v virtualnem okolju.
Po razpoložljivih kazalnikih ima Nvidia nižji P/E kot večina podjetij v tej analizi: približno 29-kratnik doseženega in 19-kratnik pričakovanega dobička. Vendar z nakupom delnice vlagatelj pridobi izpostavljenost celotnemu poslovanju družbe.
V drugem četrtletju poslovnega leta 2027, ki se je končalo julija 2026, je Nvidia od skupno 96,2 milijarde dolarjev prihodkov kar 89 milijard ustvarila v segmentu podatkovnih centrov. Robotika lahko torej poveča dodatno povpraševanje, vendar so za vrednotenje delnice še vedno odločilna pričakovanja glede širše infrastrukture za umetno inteligenco.
Podobno velja za Teradyne z oznako TER, ki je lastnik družb Universal Robots in Mobile Industrial Robots. Ti podjetji proizvajata robotske roke, ki lahko sodelujejo z ljudmi, denimo pri sestavljanju izdelkov ali pakiranju blaga, ter avtonomne mobilne robote.
Po razpoložljivih kazalnikih ima Nvidia nižji P/E kot večina podjetij v tej analizi: približno 29-kratnik doseženega in 19-kratnik pričakovanega dobička. Vendar z nakupom delnice vlagatelj pridobi izpostavljenost celotnemu poslovanju družbe.
V drugem četrtletju 2026 je robotika Teradynu prinesla 100 milijonov dolarjev od skupno 1,329 milijarde dolarjev prihodkov oziroma približno 7,5 odstotka. Testiranje polprevodnikov je ustvarilo 1,122 milijarde dolarjev prihodkov, čisti dobiček celotne družbe pa je znašal 374,5 milijona dolarjev.
To pomeni, da vlagatelj z nakupom delnice Teradyna vlaga tudi v robotiko, vendar večina prihodkov podjetja še vedno prihaja iz testiranja čipov. Pri presoji, ali je cena delnice upravičena – ob razmerju med ceno in pričakovanim dobičkom okoli 41 –, je zato treba upoštevati tudi, kako hitro bo raslo povpraševanje po teh storitvah.
Fanuc, proizvajalec industrijskih in kolaborativnih robotov, je nekoliko močneje povezan z že uveljavljeno industrijsko avtomatizacijo. Njegov P/E znaša približno 31 na podlagi doseženega in 27 na podlagi pričakovanega dobička, neto marža je okoli 20-odstotna, podjetje pa ima občutno več denarnih sredstev kot dolga. Vlagatelji tako za delnice Fanuca glede na njegov dobiček plačujejo manj kot za delnice Harmonic Driva, vendar je poslovanje družbe še vedno odvisno od naložb celotne industrije v opremo.
Za koliko so delnice že zrasle?
Gibanje cen delnic kaže, da del vlagateljev že vlaga na podlagi pričakovanega razvoja teh podjetij. Rast delnice pa lahko odraža tudi druga področja poslovanja, zlasti pri Nvidii in Teradynu.
Samo razmerje P/E ni dovolj za presojo, ali je delnica dobra naložba. Visoko vrednostenje glede na dobiček je lahko upravičeno, če dobiček podjetja hitro raste. Nižji P/E po drugi strani ne pomeni nujno ugodnega nakupa – lahko kaže na to, da vlagatelji pričakujejo slabše poslovanje.
Primerjava vendarle kaže, kako različna so izhodišča posameznih družb: Ouster mora postati dobičkonosen, Harmonic Drive mora močno povečati dobiček, že uveljavljena podjetja pa morajo ohranjati rast obstoječega poslovanja.
Kako prek ETF vlagati v robotiko?
Vlagatelj, ki ne želi kupovati posameznih delnic, lahko izbere ETF in tako razprši svojo naložbo. Kljub temu mora preveriti, kaj sklad dejansko vsebuje: dva ETF z robotiko v imenu imata lahko povsem različen pristop do sektorja.
L&G ROBO je uporaben primer naložbe v različne dele robotike, saj vključuje dobavitelje tehnologij, kot so senzorji, računalniška oprema in pogoni, pa tudi uporabo v proizvodnji, logistiki in zdravstvu. Avgusta je imel sklad v portfelju 79 pozicij, deset največjih pa je sestavljalo približno 18 odstotkov portfelja. Industrijska podjetja so dosegala okoli 60 odstotkov naložb, tehnološka pa približno 30 odstotkov.
iShares Automation & Robotics je imel 25. septembra naložbe v 158 podjetij, vendar je bilo približno 73 odstotkov portfelja v sektorju informacijske in komunikacijske tehnologije, okoli 22 odstotkov pa v industriji. Sklad tako vključuje več podjetij kot L&G ROBO, vendar je precej bolj usmerjen v tehnologijo kot v industrijo.
Global X Robotics & Artificial Intelligence zajema industrijsko in neindustrijsko robotiko, umetno inteligenco ter avtonomna vozila. Vlagatelj mora zato presoditi, koliko želi neposredne izpostavljenosti robotiki in koliko širši temi avtomatizacije.
Pomembni so tudi stroški. Pri hipotetični naložbi 10 tisoč evrov in nespremenjeni vrednosti portfelja skozi leto TER v višini 0,40 odstotka pomeni približno 40 evrov stroškov, TER v višini 0,80 odstotka pa okoli 80 evrov. Izračun ne vključuje borznih provizij, davkov in razlike med nakupno ter prodajno ceno.
Nobeden od teh skladov ne vključuje celotne verige robotike. Vsak kupuje izbrana kotirajoča podjetja v skladu s pravili svojega indeksa. ETF zmanjšuje odvisnost od ene same družbe, vendar ostaja izpostavljen spremembam pričakovanj glede celotnega sektorja.
Kaj nam povedo dosedanji donosi
Za primerjavo skladov je treba uporabiti enako valuto in enako časovno obdobje. Gibanje menjalnega tečaja lahko namreč pomembno spremeni rezultat vlagatelja, ki donos meri v evrih.
Leta 2025 je bila razlika med najbolj in najmanj donosnim med temi tremi skladi več kot osem odstotnih točk. Leta 2022 so vsi trije skladi utrpeli velike izgube. Pri hipotetični naložbi 10 tisoč evrov bi takšni letni padci pomenili izgubo približno od 2.935 do 3.885 evrov še pred morebitnimi stroški nakupa in prodaje.
L&G ROBO ponuja večji delež industrijskih podjetij in nizko koncentracijo največjih pozicij, vendar ob višjih stroških, medtem ko iShares ponuja večje število pozicij in nižje stroške, a tudi večjo tehnološko izpostavljenost. Izbira je zato odvisna tudi od sestave portfelja: vlagatelj, ki ima že veliko tehnoloških delnic, lahko z nakupom še enega takšnega sklada dodatno poveča isto izpostavljenost bolj, kot pričakuje.
Zakaj rast trga ni dovolj
Za delničarja je pomembno, koliko podjetje zasluži na delnico in koliko je vlagatelj za ta dobiček plačal. Če bi na primer dobiček na delnico hipotetično zrasel z enega na dva evra, trg pa bi vrednotenje znižal s 50-kratnika na 20-kratnik letnega dobička, bi cena delnice upadla s 50 na 40 evrov. Poslovanje podjetja bi se izboljšalo, vlagatelj pa bi kljub temu izgubil del vloženega denarja. Podobno velja tudi za sklad.
Po podatkih za 25. september je razmerje med ceno in dobičkom podjetij v iSharesovem ETF za avtomatizacijo in robotiko znašalo približno 44. To pomeni, da vlagatelji prek sklada plačujejo približno 44-kratnik letnega dobička podjetij, ki jih sklad vključuje. Ta podatek sam po sebi še ne pomeni, da je sklad precenjen, odpira pa vprašanje, kako hitro mora njihov dobiček rasti, da bi bile sedanje cene upravičene.
Robotika odpira več različnih poti za vlaganje, vendar vsaka zahteva drugačen uspeh, da bi naložba prinesla dober rezultat. ri nekaterih podjetjih je to prehod iz izgube v dobiček, pri drugih povečanje marž, pri že uveljavljenih družbah pa nadaljnja rast dobička. Vlagatelj, ki verjame v prihodnost robotov pri vsakodnevnem delu, bi moral poleg cene delnice ali sklada spremljati tudi naročila, dobiček in denarni tok.