



text size
Večino časa od uvedbe evra so vlagatelji verjeli, da bo Francija kljub političnim in gospodarskim težavam nekako našla pot naprej in ostala razmeroma varna naložba. Zdaj je takšno zaupanje vse bolj načeto.
Razprodaja državnih obveznic po svetu je sprožila padec, ki je Francijo prizadel hitreje in močneje, kot je bilo pričakovano. Vlagatelje vse bolj skrbijo nedoseganje ciljev glede proračunskega primanjkljaja, politični zastoj in predsedniške volitve prihodnje leto, ki bi lahko pomembno spremenile smer države. Proračunski primanjkljaj naj bi se letos zmanjšal na pet odstotkov BDP, a se namesto tega še povečuje.
Donosnost francoskih 10-letnih državnih obveznic je v zadnjih mesecih močno poskočila, njihova uspešnost v zadnjem četrtletju pa je bila najslabša od uvedbe skupne evropske valute. V petek je razlika med donosnostjo francoskih in primerljivih nemških obveznic dosegla 152 bazičnih točk, kar se je zgodilo prvič po letu 2011.
Preberi še
Francoski spopad za proračun bo za Macrona največje tveganje doslej
Francijo čaka novo obdobje političnega zaostrovanja zaradi proračuna in hitro rastočega javnega dolga, pri čemer bo na preizkušnji tudi potrpežljivost vlagateljev.
27.08.2026
Macronova vlada zavrnila možnost znižanja davkov na gorivo, v Franciji znova omenjajo rumene jopiče
Cene bencina in dizla v Franciji dosegajo rekordne ravni, vlada pa kljub vse večjemu nezadovoljstvu prebivalstva zavrača splošno znižanje davkov na gorivo.
21.09.2026
Kako je Macronova Francija izgubila prihodnost in postala bolnik Evrope
Francoski predsednik Emmanuel Macron po skoraj dveh mandatih zapušča državo v razsulu.
16.07.2026
Vzhodna Evropa v novi dobi obveznic prehiteva Zahod
Vlagatelji na evropskem trgu državnih obveznic vse več priložnosti iščejo v vzhodni Evropi, kjer države, kot so Bolgarija, Madžarska in Litva, ponujajo privlačne donosnosti ob izboljševanju gospodarskih in javnofinančnih razmer.
15.09.2026
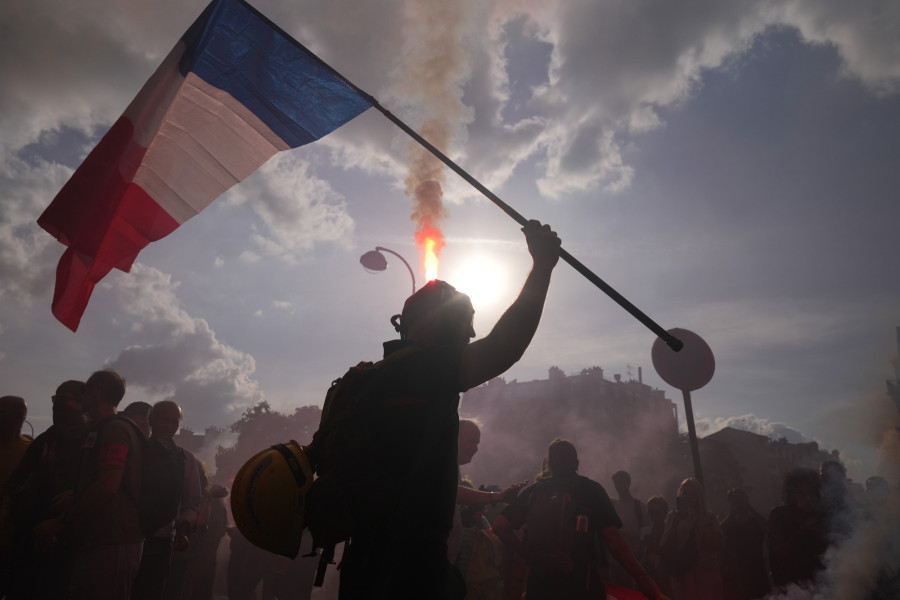 Protest proti vladnemu proračunu v Parizu 29. septembra | Nathan Laine/Bloomberg
Vse to francoski vladi precej otežuje položaj. V četrtkovem predlogu proračuna je predstavila nenavadno obsežne varčevalne ukrepe, s katerimi želi primanjkljaj znižati na raven, ki je letos ni uspela doseči. Uveljavitev načrta bo v razdrobljenem parlamentu težavna, saj so poslanci že večkrat povzročili padec vlad in s tem vznemirili vlagatelje.
"Vlagatelji francoski dolg dojemajo kot vse bolj tvegano naložbo," je ta teden za Bloomberg TV dejala Marie Jacot, izvršna direktorica družbe Edmond de Rothschild Asset Management France. "Trg začenja Francijo in njeno visoko zadolženost kaznovati, česar v preteklosti ni počel v tolikšni meri."
Dolgoročna politična prihodnost Francije je prav tako negotova. Maja bodo volivci po desetletju sredinske oblasti Emmanuela Macrona izbirali novega predsednika.
Nedavne javnomnenjske raziskave kažejo, da bi se lahko v drugem krogu pomerila skrajno desna Marine Le Pen in levičarski Jean-Luc Mélenchon, ki se zavzema za odpis francoskega dolga v lasti centralnih bank.
Če Parizu ne bo uspelo urediti javnih financ, posledice ne bodo ostale omejene na Francijo.
Druge države bi lahko občutile posledice širjenja pretresov na trgih državnih obveznic, rahljanja fiskalnih pravil in šibkejšega institucionalnega vodenja v regiji, ki se že sooča s številnimi izzivi. Vlagatelji v hedge skladih medtem povečujejo stave na oslabitev evra.
Domače težave dodatno poglabljajo zunanji pritiski zaradi višjih cen energije in pričakovanj, da bodo centralne banke še naprej zviševale obrestne mere. Med francoskim prebivalstvom zato narašča zaskrbljenost.
Javni dolg se je na lestvici skrbi prebivalcev hitro povzpel, gibanje na trgu državnih obveznic pa je postalo tema naslovnic. Vladni predstavniki opozarjajo, da država za obresti na dolg zdaj porabi več kot za obrambo ali izobraževanje.
V zadnjih dneh so protesti dijakov in študentov zaradi dotrajanih šolskih stavb in prenatrpanosti prerasli v spopade s policijo.
Francija se nedvomno sooča z resnimi težavami. Delež javnega dolga v BDP je blizu 120 odstotkov, kar je skoraj dvakrat toliko kot v Nemčiji. Nekateri vlagatelji razmere že primerjajo z Grčijo, ki je bila v začetku prejšnjega desetletja v središču dolžniške krize, ki je skoraj razklala evrsko območje.
Čeprav je bilo pričakovati, da bo vsakoletni boj za proračun jeseni povzročil pritiske na finančne trge, je poslabšanje javnofinančnih obetov položaj še dodatno zaostrilo. Vlagatelji in tržni strategi, s katerimi se je pogovarjal Bloomberg, so vse bolj prepričani, da preproste rešitve ni.
Šindži Kunibe iz družbe Sumitomo Mitsui DS Asset Management je povedal, da so skladi njegove ekipe za globalne obveznice prodali vse francoske državne obveznice, ki so jih imeli v portfeljih.
Donosnost 10-letnih francoskih državnih obveznic pri 4,9 odstotka je blizu najvišje ravni po letu 2002. Tudi delnice zaostajajo, raziskava Bank of America med upravljavci evropskih skladov pa je pokazala, da je Francija za prihodnjih 12 mesecev najmanj priljubljen trg.
"Če želimo zmanjšati razliko med Francijo in njenimi glavnimi evropskimi partnerji, gre za vprašanje verodostojnosti in zaupanja," je v četrtek dejal finančni minister Roland Lescure. "To lahko dosežemo."
Kaj pravi Bloomberg Economics?
"Za ponovno vzpostavitev zaupanja bo potrebna verodostojna zaveza k fiskalni konsolidaciji. Dolgoročna rešitev pa bo odvisna od politične slike, ki se bo izoblikovala po volitvah leta 2027, in sposobnosti nove oblasti, da se spopade z javnofinančnimi izzivi države."
- Jean Dalbard in Simona Delle Chiaie
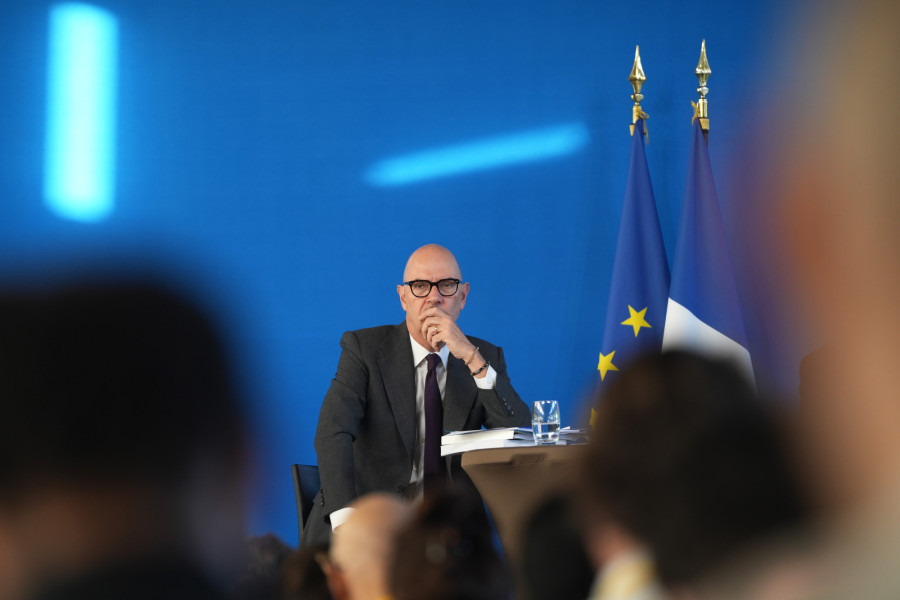 Finančni minister Roland Lescure na novinarski konferenci o proračunu za leto 2027, 1. oktobra | Nathan Laine/Bloomberg
Brez izhoda
Tudi če bi na predsedniških volitvah leta 2027 zmagal kandidat iz sredine političnega spektra, bi se najverjetneje soočil s podobnimi težavami kot politična skrajnost pri zagotavljanju parlamentarne večine, ki bi bila potrebna za resnejše reševanje problema javnega dolga.
Po besedah Florence Barjou, glavne naložbene direktorice družbe Crédit Agricole Assurances iz Pariza, šibka gospodarska rast in politična nestabilnost za Francijo nista nič novega. Vendar so razmere zdaj dosegle točko, ko trg francoskih državnih obveznic Francijo dojema kot "najbolj problematično državo v evrskem območju".
Barjou je dejala, da Francija še vedno ostaja pomemben del naložbenega portfelja, vendar zavarovalnica zaradi negotovosti svojo izpostavljenost razpršuje. V prvi polovici leta je imela približno 61 milijard evrov francoskega državnega dolga.
Vse skupaj je videti kot klavrn konec Macronovega mandata in njegovega gospodarskega programa, s katerim je želel oživiti gospodarstvo in privabiti tuje naložbe.
Posledice pa segajo precej dlje od Francije, saj so zaradi njene gospodarske in politične teže njene težave tudi evropske težave. To se dogaja v času, ko se Nemčija sooča z lastnimi političnimi pritiski, Evropska unija pa se mora spopadati z energetsko ranljivostjo in vojno na svojih mejah.
"To ni dobro za Evropo," je dejala glavna ekonomistka Société Générale Michala Marcussen. "Tveganje je, da bo političnega prostora za uresničevanje evropske agende vse manj, Francija pa je pri tem ključna."
Kljub temu bi se bilo mogoče izogniti najhujšim proračunskim sporom, ki so Francijo zaznamovali v zadnjih dveh letih. Le Pen se zaveda razsežnosti krize in je nakazala, da morda ne bo poskušala zrušiti vlade, kar bi pomenilo odmik od običajno obstrukcijske drže njene stranke.
Sprejet proračun je tudi v interesu Le Pen. Če bi zmagala na volitvah, bi lahko zakonodajo hitreje spreminjala, če bi bil proračun že sprejet, namesto da bi se morala spopadati z izrednimi razmerami.
Vodja Nacionalnega zbora je dejala, da bi v primeru izvolitve predlagala referendum o uvedbi zlatega fiskalnega pravila, ki bi omejilo proračunski primanjkljaj. Kasneje ta mesec naj bi predstavila alternativne fiskalne ukrepe skupaj z načrtom za zmanjšanje primanjkljaja. Za zdaj je o svojem cilju, da bi javno porabo zmanjšala za 125 milijard evrov, povedala le malo konkretnega, hkrati pa vztraja pri dragih obljubah, med drugim pri znižanju davkov na gorivo.
"Težave se kopičijo že dolgo in v zadnjem času se niso prenehale," je dejal Peter Goves, vodja raziskav državnega dolga razvitih trgov pri družbi MFS Investment Management. "Ne vem, kje je točka preloma, vendar predvidevam, da se bo moral s tem spopasti naslednji predsednik."