



text size
Vlagatelji pri iskanju privlačnih priložnosti na evropskih trgih državnih obveznic vse pogosteje pogledujejo proti vzhodu.
Med državami, ki izstopajo, so Bolgarija, Madžarska in Litva. Vlagatelje privlačijo izboljšane gospodarske in javnofinančne razmere ter razmeroma visoke donosnosti, kombinacija, ki jo je v zahodni Evropi vse težje najti. K večjemu zanimanju prispevajo tudi politične spremembe in postopno širjenje evrskega območja, saj vključevanje vanj zahteva izpolnjevanje strožjih gospodarskih meril.
Vse večje zanimanje vlagateljev za države srednje in vzhodne Evrope je del širšega, že več let trajajočega preobrata na evropskem trgu državnih obveznic. Meja med nekoč bolj tveganimi gospodarstvi, kot sta Španija in Portugalska, ter tradicionalno varnejšimi državami, kot sta Francija in Nemčija, se postopoma briše.
Preberi še
Zakaj visoki donosi državnih obveznic vzbujajo zaskrbljenost
Donosi dolgoročnih državnih obveznic po svetu rastejo, kar povečuje stroške zadolževanja držav, podjetij in gospodinjstev. V ozadju so vztrajna inflacija, vse večji javni dolgovi in spremenjena struktura povpraševanja po obveznicah.
02.09.2026
Francoski spopad za proračun bo za Macrona največje tveganje doslej
Francijo čaka novo obdobje političnega zaostrovanja zaradi proračuna in hitro rastočega javnega dolga, pri čemer bo na preizkušnji tudi potrpežljivost vlagateljev.
27.08.2026
Francoski dolg znova straši trge: Pribitek na obveznice najvišji po letu 2012
Francoske državne obveznice so pod vse večjim pritiskom. Razlika v donosnosti do primerljivih nemških obveznic je dosegla najvišjo raven po letu 2012, vlagatelje pa skrbita predvsem visok primanjkljaj in politična negotovost.
10.09.2026
Politična tveganja in energija sprožajo razprodajo evropskih obveznic
Evropske obveznice so pod vse večjim pritiskom, saj rast cen plina in naraščajoča politična tveganja pospešujejo razprodajo na evropskem trgu dolga.
07.09.2026
"Edine evropske državne obveznice, ki jih imam v portfelju, so iz vzhodne Evrope," je povedal Dickie Hodges, upravljavec 2,5 milijarde dolarjev vrednega sklada Nomura Global Dynamic Bond Fund. Delež vzhodnoevropskih državnih obveznic v skladu znaša 15 odstotkov, kar je največ v njegovi dosedanji karieri.
Iskanje privlačnih priložnosti na trgu državnega dolga je trenutno še posebej pomembno, saj so obvezniški trgi po svetu pod pritiskom. Vztrajno visoka inflacija, povečana ponudba novih podjetniških obveznic in skrb zaradi proračunskih primanjkljajev zmanjšujejo zanimanje za državne papirje in pritiskajo na njihove cene.
Bolgarija izstopa z nizkim javnim dolgom in višjo donosnostjo
Hodges posebej izpostavlja Bolgarijo, za katero meni, da bi morale njene obveznice ponujati nižjo donosnost kot nemške državne obveznice z najvišjo bonitetno oceno AAA, ki so dolgo veljale za eno najvarnejših naložb v Evropi. "Z vidika javnega dolga je Bolgarija v precej boljšem položaju kot večina jedrnih evropskih držav," je dejal. Bolgarija je letos uvedla evro.
Donosnost desetletne bolgarske državne obveznice z bonitetno oceno BBB+ po Fitchu znaša 4,40 odstotka, kar je skoraj 90 bazičnih točk več kot pri primerljivi nemški obveznici. Javni dolg države znaša približno 30 odstotkov BDP, kar je manj kot polovica povprečja Evropske unije, gospodarska rast pa ostaja stabilna.
Vlagatelji priložnosti iščejo tudi na Madžarskem in v Litvi
Bolgarija ni edina država v regiji, ki je pritegnila pozornost globalnih upravljavcev obvezniških skladov. James Ringer iz Schrodersa kot svojega favorita med državnimi obvezniškimi trgi izpostavlja Madžarsko, Annalisa Piazza iz MFS Investment Management pa v portfelju drži litovske državne obveznice, ki ji pomagajo blažiti večja nihanja na trgih.
"V nekaterih manjših državah evrskega območja, denimo v Litvi, smo imeli nadpovprečno izpostavljenost," je povedala Piazza. "To se je izkazalo za zelo dobro odločitev. Donosnost je nekoliko višja, gospodarski temelji pa ostajajo razmeroma trdni. Ti trgi so ob večjih nihanjih praviloma manj prizadeti."
Po Bloombergovem indeksu državnih obveznic sta letos med evrskimi trgi najuspešnejši Latvija in Litva. Na dnu lestvice sta Francija in Belgija, kjer izgube znašajo približno tri odstotke.
Južnoevropske države, kot sta Italija in Portugalska, so še pred dobrim desetletjem veljale za skoraj odpisane na obvezniških trgih, potem ko jih je leta 2011 skoraj zlomilo breme dolga. Dolgoletni varčevalni ukrepi so nato postopoma izboljšali javne finance, zmanjšali zadolženost in prinesli vrsto zvišanj bonitetnih ocen. Vlagatelji so se zato na te trge množično vrnili.
S tem pa je del privlačnosti teh obveznic izginil, saj so se razlike v donosnostih močno zmanjšale. V Španiji se je denimo pribitek desetletnih državnih obveznic glede na primerljive nemške obveznice znižal s 640 bazičnih točk leta 2012 na le 45 bazičnih točk danes. Vlagatelji zato vse pogosteje iščejo priložnosti drugje.
"Še vedno menimo, da je v nekaterih delih Evrope prostor za nadaljnje približevanje donosnosti, Grčija je očiten primer," je dejal James Ringer iz Schrodersa. "Toda Madžarska nam trenutno ponuja precej bolj zanimive priložnosti kot številne druge evropske državne obveznice."
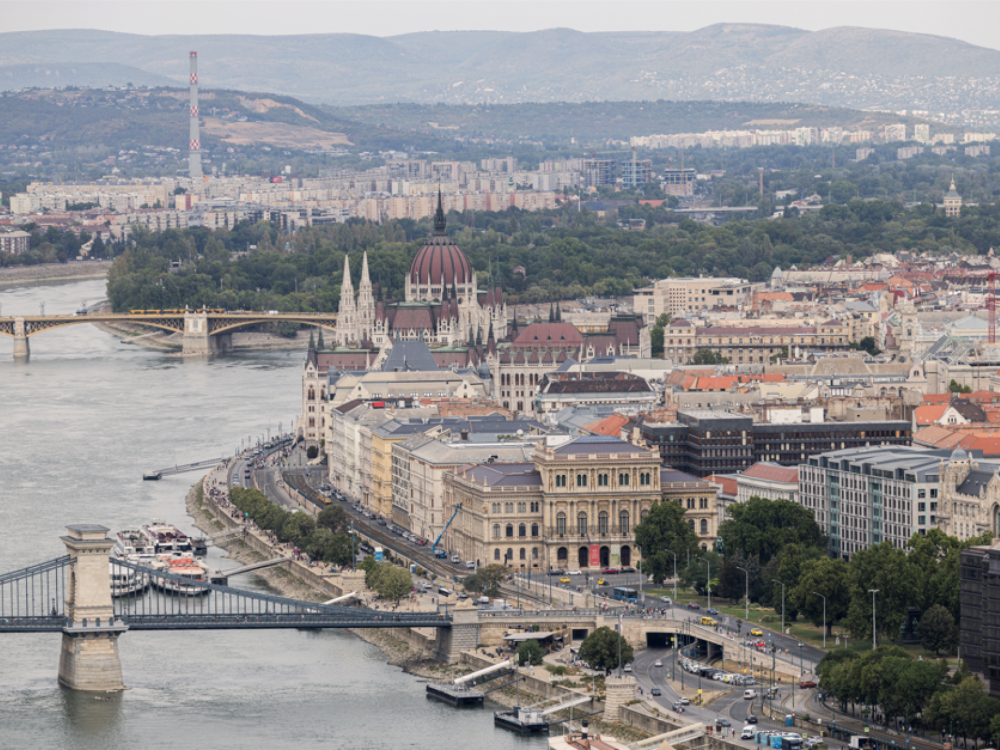
Madžarska dobro ponazarja, zakaj vzhodnoevropski dolg postaja vse bolj zanimiv. Aprilske volitve so po 16 letih končale nacionalistično vladavino Viktorja Orbana, nova oblast pa želi državo do leta 2030 približati izpolnjevanju pogojev za uvedbo evra. V ta namen namerava proračunski primanjkljaj znižati s pričakovanih 7,5 odstotka BDP na 3 odstotke, centralna banka pa zaostruje boj proti inflaciji.
Po podatkih madžarske agencije za upravljanje dolga, ki jih je zbral Bloomberg, je obseg državnih obveznic in zakladnih menic v lasti tujih vlagateljev julija dosegel rekordno raven.
"Povpraševanje se je izrazito okrepilo. Tuji vlagatelji nenehno iščejo madžarske dolžniške vrednostne papirje," je povedal Janos Samu, namestnik izvršnega direktorja budimpeške borznoposredniške družbe Concorde Securities.
Pomen regije se krepi tudi širše. Srednja in vzhodna Evropa postajata vse pomembnejši motor gospodarske rasti v Evropski uniji in hkrati ključen steber Natove obrambe pred Rusijo. "Evropa, kakršno smo poznali ob nastanku enotne valute v devetdesetih letih, je danes skoraj neprepoznavna," je dejal Dickie Hodges iz Nomura Asset Management.
Vzpon vzhodne Evrope je v ostrem nasprotju s slabšanjem položaja nekaterih največjih zahodnoevropskih gospodarstev v očeh vlagateljev. Posebej skeptični so do jedrnih članic EU, kot sta Francija in Belgija, kjer se obeti slabšajo po več zaporednih vladah, ki niso uspele omejiti javne porabe ali spodbuditi močnejše gospodarske rasti.
Donosnost francoskih desetletnih državnih obveznic je zdaj za 96 bazičnih točk višja od donosnosti primerljivih nemških obveznic, kar je največ po dolžniški krizi evrskega območja leta 2012. Politične delitve vladi preprečujejo učinkovitejše znižanje javne porabe in proračunskega primanjkljaja, zastoj pa bi se lahko nadaljeval tudi po napetih predsedniških volitvah prihodnje leto. Verjetna so tudi nadaljnja znižanja bonitetne ocene.
Naložbe v vzhodno Evropo pa seveda prinašajo tudi tveganja. Med njimi so nihanja lokalnih valut, manjša likvidnost obvezniških trgov in večja občutljivost nekaterih držav na energetske šoke. Madžarska je denimo zaradi svoje celinske lege posebej izpostavljena motnjam na energetskih trgih. V več državah regije ostajata visoka tudi javni dolg in proračunski primanjkljaj.
Pomembna so tudi tveganja, značilna za posamezne države. Romunija se denimo spopada z naraščajočim dolgom in političnim zastojem, zato je uvedba evra še precej oddaljena. To pa ni odvrnilo Davida Zahna, vodje evropskih naložb v obveznice pri Franklin Templetonu, ki ima poleg bolgarskih in poljskih v portfelju tudi romunske državne obveznice.
"Težave seveda obstajajo, vendar je prednost tega dela Evrope v tem, da ste za prevzem tveganja ustrezno nagrajeni," je dejal Zahn. "Trgi so lahko nekoliko bolj nestanovitni, vendar so ob skrbnem upravljanju in primerni velikosti pozicije zelo dobra možnost za razpršitev portfelja."