



text size
Evropski nepremičninski dolg vse bolj kaže posledice višjih obrestnih mer. Tvegane obveznice so močno izgubile vrednost, poleg tega pa je bila ena od novih izdaj visokodonosnih obveznic, kar je precej redko, odpovedana.
Družba Net Zero Properties Sarl, ki odkupuje zanemarjena stanovanja v Nemčiji, je pred kratkim opustila načrte za 500 milijonov evrov (574 milijonov dolarjev) vredno zadolžitev, potem ko vlagateljev ni uspela prepričati niti z ugodnejšimi pogoji. Medtem so hibridni vrednostni papirji nepremičninskih družb, kot sta Aroundtown SA in CPI Property Group SA, ta mesec močno upadli.
"To je videti kot leto 2023," je dejal Jayadev Mishra, višji upravljavec portfelja pri banki J. Safra Sarasin in se pri tem skliceval na razprodajo, ki je ob zadnjem hitrem zviševanju obrestnih mer zajela nepremičninski sektor. "Podjetja bi morala v teh razmerah temeljito preveriti svojo kapitalsko strukturo," je dodal. "Donosi od najemnin v Evropi se ne bodo prilagodili tako hitro, kot rastejo obrestne mere."
Preberi še
Razprodaja obveznic po svetu donose pognala na najvišjo raven po letu 2008
Donosnost Bloombergovega indeksa svetovnih državnih obveznic se je v ponedeljek zvišala na najvišjo raven od sredine leta 2008.
01.09.2026
Višji stroški gradnje bi lahko podražili stanovanja
V prvih sedmih mesecih je bila skupna vrednost opravljenih gradbenih del za 21,4 odstotka višja kot v enakem obdobju lani.
15.09.2026
Gradbeništvo julija prestavilo v višjo prestavo
Največ stanovanj se bo gradilo v osrednjeslovenski statistični regiji – 26 odstotkov vseh načrtovanih.
22.08.2026
Načrtovanih za petino več stanovanj kot maja, največ jih bo v osrednjeslovenski regiji
Po gradbenih dovoljenih je predvidena gradnja 389 stanovanj.
20.07.2026
Nepremičninske družbe, ki svojo rast financirajo z dolgom, so še posebej občutljive na višje stroške zadolževanja. Ti namreč znižujejo vrednost njihovih portfeljev, s tem povečujejo finančni vzvod in povečujejo tveganje kršitev pogodbenih zavez. Nepremičninski sektor je ta mesec najslabši med vsemi sektorji evropskih podjetij z visoko donosnimi obveznicami, ki jih spremlja Bloombergov indeks.
Evropska centralna banka je pri zviševanju obrestnih mer precej dlje od ameriške centralne banke Federal Reserve. Letos jih je že dvakrat zvišala, da bi zajezila inflacijo, ki jo je sprožila vojna med ZDA in Iranom. To dodatno pritiska na evropske nepremičninske družbe, ki se še vedno trudijo refinancirati poceni dolg, najet v preteklosti.
Ko je ECB nazadnje hitro dvigovala obrestne mere, v letih 2022 in 2023, so hibridne obveznice številnih nepremičninskih družb strmo izgubile vrednost. Podjetja so vlagateljem ponujala odkupe po znižanih cenah ali pa niso izkoristila možnosti predčasnega poplačila dolga, da bi se izognila refinanciranju po bistveno višjih obrestnih merah.
Nepremičninske družbe v ZDA so za zdaj manj prizadete, saj je Fed obrestne mere začel zviševati šele v sredo. K temu pripomoreta tudi daljša ročnost njihovega dolga in večji delež financiranja s fiksno obrestno mero.
Skrbi glede denarnega toka
Luksemburška družba NZP v Nemčiji kupuje podcenjene nepremičnine, jih obnavlja ter nato skuša zvišati najemnine in zmanjšati delež praznih stanovanj na trgu, kjer primanjkuje cenovno dostopnih stanovanj. Gre za novejšega igralca na trgu, ki je svoj prvi večji portfelj leta 2024 kupil od družbe UniImmo Wohnen ZBI.
Bonitetna agencija Fitch Ratings je načrtovanim obveznicam začasno dodelila oceno BB+, najvišjo oceno v segmentu špekulativnih obveznic, obeti pa so bili pozitivni. To je pomenilo, da je bila naložbena bonitetna ocena dosegljiva. Kljub začetnemu diskontu pri izdaji in višjemu kuponu pa so vlagatelji menili, da NZP ustvarja komaj dovolj dobička za pokrivanje stroškov servisiranja dolga.
"Naša skrb je, da družba po plačilu obresti trenutno ne ustvarja omembe vrednega prostega denarnega toka," je dejal Clark McPherson, upravljavec portfelja pri investicijski družbi Clearance Capital, ki se osredotoča na nepremičnine. "Tudi vrednost portfelja bi lahko bila glede na dogajanje pri primerljivih družbah na tem trgu precenjena."
Po prospektu, ki ga je pridobil Bloomberg News, je količnik pokritosti obresti pri NZP, izračunan kot prilagojeni EBITDA, deljen z neto odhodki za obresti, 30. junija znašal 1,3. Družba si je zastavila politiko, po kateri naj bi ta količnik srednjeročno ostal nad 1,2. Del izkupička od izdaje obveznic naj bi po navedbah virov, seznanjenih z zadevo, namenili poplačilu dražjega mezzaninskega dolga pri družbi Castlelake LP, kar bi lahko nekoliko razbremenilo finančno rezervo.
"Čeprav je bila izdaja v celoti pokrita, je zaradi nestanovitnosti na trgu cena na koncu postala manj privlačna v primerjavi z drugimi možnostmi financiranja, ki so nam bile na voljo po nižji ceni," je povedal predstavnik NZP. Dodal je, da je družba za načrtovane prevzeme še vedno "dobro financirana" in da se bo v prihodnje morda znova vrnila na trg obveznic.
Castlelake komentarja ni želel dati.
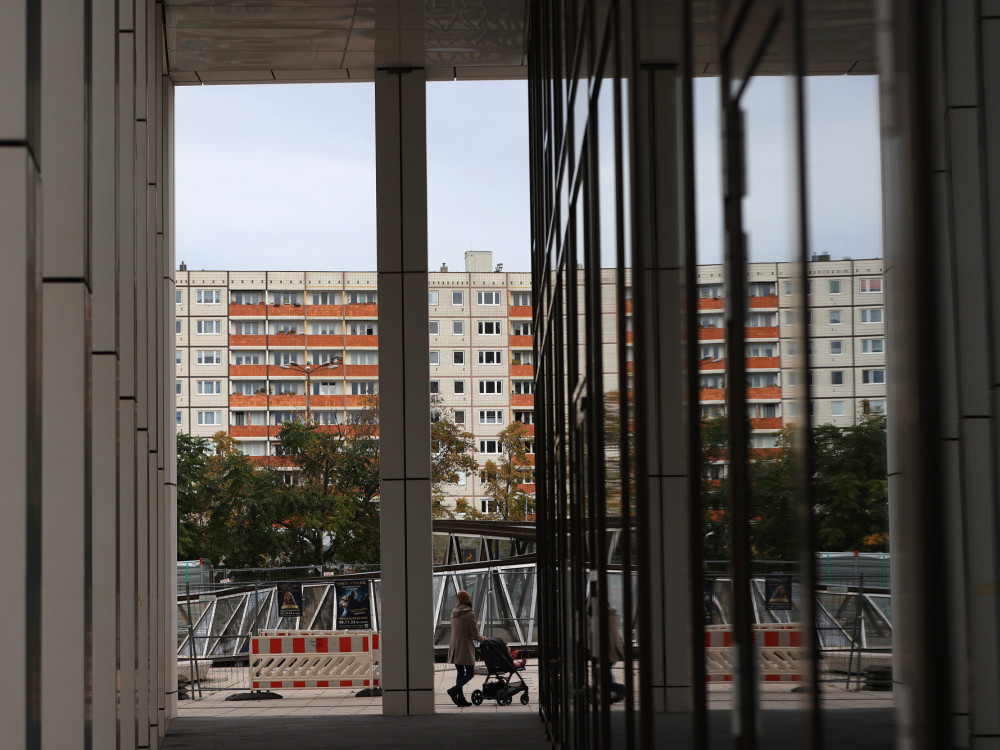
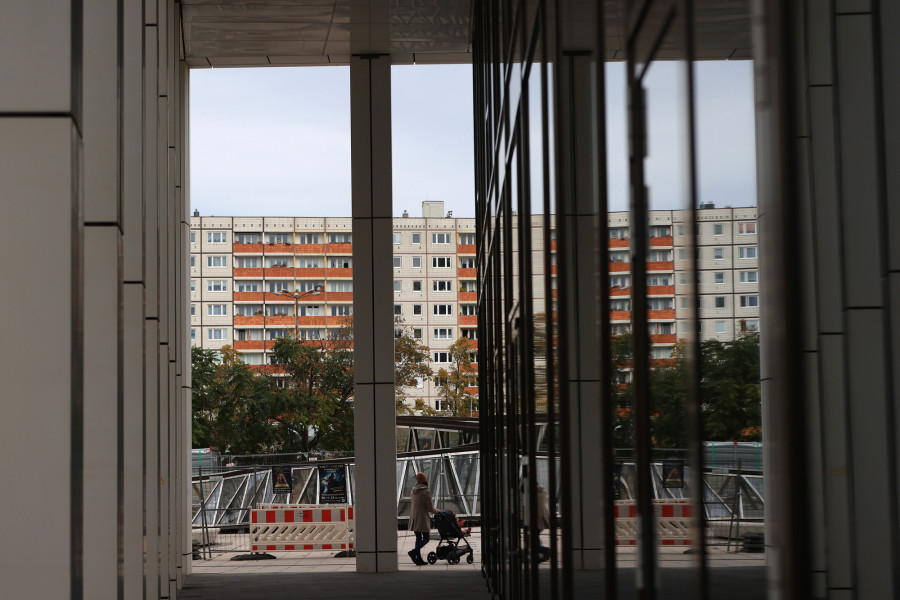 Stanovanjske stavbe v Magdeburgu v Nemčiji. Foto: Krisztian Bocsi/Bloomberg
Pravi preizkus šele prihaja?
Ena neuspešna izdaja visokodonosnih obveznic, čeprav je takšen primer v Evropi redek, še ne pomeni, da bodo enako končale tudi druge. Vendar pa je neuspešna izdaja jasen znak spremembe razpoloženja na trgu. Doslej so se podjetja lahko financirala z izdajo obveznic, namesto da bi posegala po dražjih alternativah, kot je zasebno kreditiranje.
Nepremičninske visokodonosne obveznice so v prvi polovici leta dosegle višje donose kot širši indeks podjetij z visoko donosnimi obveznicami. V zadnjem času pa sektor zaostaja, saj vlagatelji vse bolj vračunavajo možnost dolgotrajne vojne na Bližnjem vzhodu, vztrajne inflacije in obdobja dlje časa povišanih obrestnih mer. Nepremičninske obveznice so ta mesec doslej izgubile 2,03 odstotka vrednosti, medtem ko je skupni donos širšega indeksa znašal minus 0,9 odstotka.
Družba Vivion Investments Sarl, ki se ukvarja s poslovnimi nepremičninami in ima špekulativno bonitetno oceno, je leta 2025 izdala hibridno obveznico z 8,125-odstotnim kuponom. Po podatkih Bloomberga se z njo zdaj trguje pri približno 85 centih za evro nominalne vrednosti. Spremenjene tržne razmere so prizadele tudi podjetja z naložbeno bonitetno oceno. Delnica družbe Vonovia SE je denimo zdrsnila na raven, ki je ni dosegla vse od leta 2023.
"Tveganja se že vse bolj vračunavajo v cene, vendar ne pričakujemo, da bodo dosegla ravni iz leta 2022," je dejala Ermira Marika, vodja oddelka za razvite kreditne trge pri družbi Pictet Asset Management. "Vendar podjetja z večjo izpostavljenostjo pisarniškim nepremičninam ali tista, ki so odvisna od prodaje nepremičnin, še niso nujno prestala pravega preizkusa."