



text size
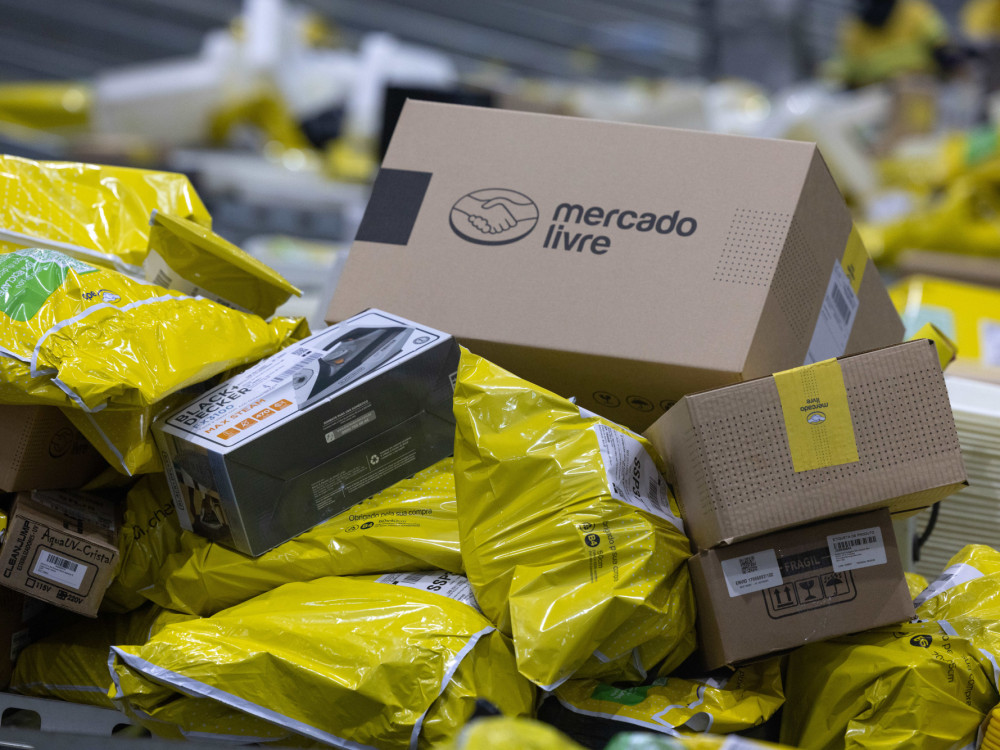
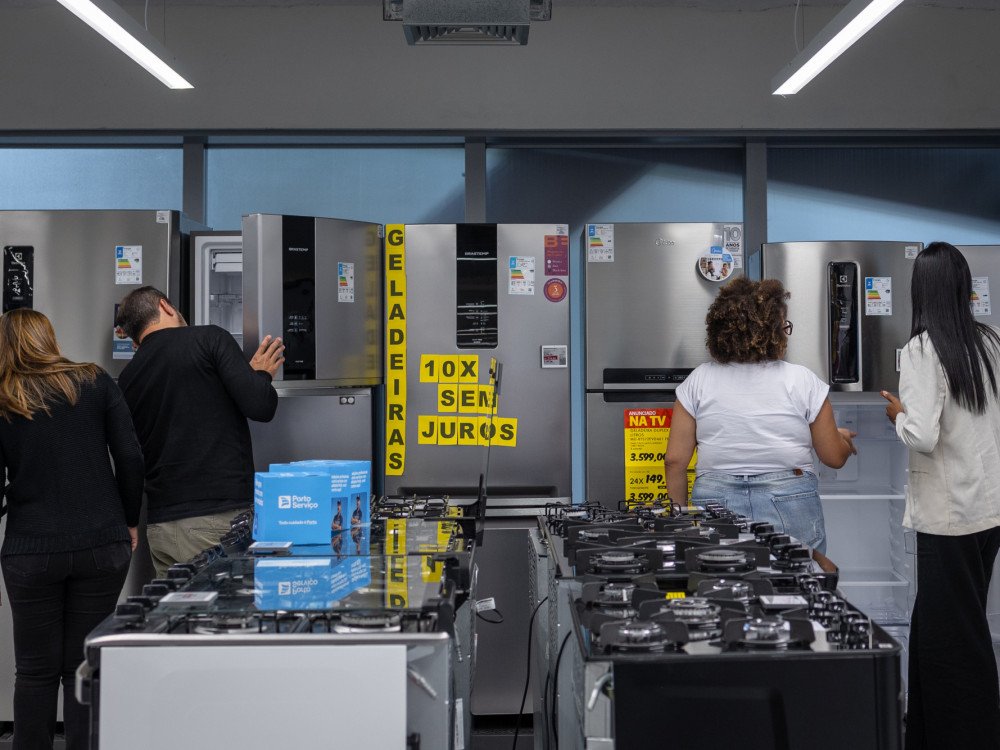
Ko vlagatelji iščejo alternativo Amazonu zunaj ameriškega trga, izstopa eno ime – Mercado Libre. Podjetje je iz klasičnega spletnega trgovca zraslo v prevladujočo platformo Latinske Amerike, ki povezuje e-trgovino, logistiko, oglaševanje, digitalna plačila in kreditiranje. Najmočnejši položaj ima v Braziliji, Mehiki in Argentini, prav širina njegovega poslovanja pa pojasnjuje, zakaj je Mercado Libre dobil vzdevek "Amazon Latinske Amerike".
Primerjava pa ni povsem ustrezna. Amazon je danes globalni tehnološki velikan, katerega dobiček je vse bolj odvisen od AWS, oglaševanja in drugih visokomaržnih dejavnosti, medtem ko Mercado Libre še vedno v veliki meri gradi svojo infrastrukturo in osvaja trg. Njegova naložbena zgodba je zato bolj povezana z vprašanjem, koliko prostora za rast še obstaja v Latinski Ameriki.
Mercado Libre raste hitreje, a po višji ceni
Največji argument v prid Mercado Libru je trenutno tempo rasti. Podjetje še vedno povečuje prihodke precej hitreje od Amazona, k čemur prispevajo rast spletne trgovine, vse večje število uporabnikov in širitev finančnih storitev.
Preberi še
Naložbe v umetno inteligenco razdelile "veličastno sedmerico" – kdo je upravičil milijarde, kdo pa razočaral vlagatelje
Sezona objav četrtletnih rezultatov največjih tehnoloških podjetij je pokazala, da vlagatelje danes najbolj zanima, kako hitro se lahko naložbe v umetno inteligenco preoblikujejo v rast dobička.
05.08.2026
Amazon.com postal peti član elitnega kluba 3.000 milijarderjev - je delnica danes predraga?
Družba Amazon.com Inc. je prvič v zgodovini presegla tržno vrednost 3.000 milijard dolarjev.
03.08.2026
UPS se obrača stran od Amazona - kako to vpliva na poslovanje
Letos UPS pričakuje 91,2 milijarde dolarjev prihodkov, prej so napovedovali 89,7 milijarde dolarjev.
29.07.2026
Takšna rast je še posebno pomembna, ker Mercado Libre ni majhno podjetje, ki bi izhajalo iz zanemarljive osnove. Je vodilni igralec na več velikih trgih Latinske Amerike, hkrati pa deluje v regiji, kjer je delež e-trgovine in digitalnih finančnih storitev še vedno precej manjši kot v razvitih gospodarstvih. Vlagateljem tako ponuja nekaj, kar Amazon danes težko zagotavlja v enaki meri – kombinacijo že močnega tržnega položaja in še vedno velikega potenciala za organsko rast.
Vendar pa takšna rast zahteva precejšnje naložbe. Mercado Libre agresivno vlaga v logistiko, brezplačno dostavo, kartice, posojila, trženje in tehnološko infrastrukturo, kar kratkoročno pritiska na dobičkonosnost. Kljub temu operativna marža ponuja nekoliko drugačno sliko: Mercado Libre je konec leta 2025 dosegal operativno maržo okoli 11 odstotkov, kar je skoraj na ravni Amazona. To nakazuje, da temeljno poslovanje podjetja kljub velikim naložbam ostaja konkurenčno. Večji pritisk je trenutno viden na ravni čistega dobička, na katerega poleg operativnih stroškov vplivajo še stroški obresti, davki in valutni učinki.
Zakaj Mercado Libre ni samo kopija Amazona
Največja napaka bi bila, če bi Mercado Libre obravnavali le kot latinskoameriško različico Amazonove tržnice, saj je njegova ključna prednost v Mercado Pagu.
Finančno-tehnološka platforma je bila sprva razvita za lažje plačevanje znotraj spletne tržnice, vendar je sčasoma postala precej širši finančni sistem. Danes Mercado Pago omogoča digitalna plačila, kartice, hrambo denarja, naložbene produkte in kreditiranje. V regiji, kjer velik del prebivalstva in malih trgovcev še nima enakega dostopa do tradicionalnega bančništva kot potrošniki v ZDA ali Evropi, to podjetju daje precej širšo vlogo. Ni namenjeno le temu, da je mesto, kjer uporabnik kupi izdelek, temveč tudi platforma, prek katere plačuje, prejema denar, najema posojila in ureja del svojih vsakodnevnih financ.
 Bloomberg
Prav tu je velika razlika v primerjavi z Amazonom. Amazon ima močnejši posel v oblaku, Mercado Libre pa je dobro povezal trgovino in finančne storitve na trgih, kjer takšen model šele pridobiva polni zagon in kjer je tradicionalni dostop do finančnih storitev otežen.
Sistem, ki poganja samega sebe
Velik potencial Mercado Libra izhaja iz načina, kako se njegovi različni posli medsebojno dopolnjujejo. Spletna trgovina privablja kupce in prodajalce, logistika omogoča hitrejšo in zanesljivejšo dostavo, Mercado Pago poenostavlja plačila, kreditiranje pa povečuje kupno moč uporabnikov in promet trgovcev. Nastaja močna veriga, v kateri večja uporaba ene storitve povečuje verjetnost, da bo uporabnik začel uporabljati tudi druge.
To ustvarja učinek vztrajnika, ki je ključen za dolgoročno zvestobo uporabnikov določenemu izdelku ali storitvi. Podjetje se je tako pozicioniralo kot deležnik, ki mu ni treba ponuditi le cenejšega blaga ali boljše aplikacije, temveč gradi mrežo skladišč, dostavo, bazo trgovcev, plačilni sistem, finančne licence, podatke o uporabnikih in zaupanje lokalnega prebivalstva. Prav v tem se skriva razlog, da Mercado Libre doslej uspešno kljubuje pritisku globalnih tekmecev, kot so Amazon, Shein in Temu. Ti lahko na trg vstopijo z agresivnim zniževanjem cen, Mercado Libre pa že ima infrastrukturo in odnose z uporabniki, ki jih je gradil postopoma.
Amazon je varnejši, Mercado Libre ponuja večjo rast
Za vlagatelja, ki izbira med Amazonom in Mercado Librom, se razlika v praksi skrči na vprašanje, kaj želi od naložbe. Amazon je precej večje, dobičkonosnejše in bolj razpršeno podjetje – poleg e-trgovine vlagatelju ponuja AWS, oglaševanje ter neposredno izpostavljenost globalni rasti računalništva v oblaku in umetne inteligence. Mercado Libre pa ima precej večji potencial rasti osnovnega trga, ki je trenutno zelo privlačen.
Latinska Amerika še vedno doživlja digitalizacijo potrošnje in finančnih storitev. Če se bo ta proces nadaljeval, je Mercado Libre v izjemno dobrem položaju, da zajame velik del te rasti, saj že ima vodilno platformo. Zato ni nenavadno, da trg Mercado Libre vrednoti precej dražje. Trenutni in pričakovani količnik cene in dobička (P/E) jasno kažeta, da vlagatelji za Mercado Libre plačujejo veliko premijo v primerjavi z Amazonom. Količnik cene in prihodkov pa daje drugačno sliko in kaže, da razlika ni tako velika, če gledamo velikost poslovanja, ne trenutnega dobička.
Zakaj delnica kljub temu prinaša več tveganja
Večji potencial za rast seveda spremlja tudi občutno večje tveganje. Prvi izziv je dobičkonosnost. Mercado Libre trenutno daje prednost širitvi poslovanja pred povečevanjem marž, vendar vlagatelji ne bodo neomejeno dolgo sprejemali velike rasti prihodkov, če se ta ne bo postopoma pretvorila tudi v večji dobiček. Če bo moralo podjetje trajno subvencionirati dostavo, ponujati popuste in močno vlagati zgolj za ohranjanje tržnega deleža, bo današnje vrednotenje težje upravičiti.
Drugo tveganje izhaja iz finančno-tehnološkega poslovanja. Mercado Pago je sicer velika konkurenčna prednost, vendar hitra rast kreditiranja pomeni, da podjetje prevzema vse več kreditnega tveganja. Dokler kakovost portfelja ostaja dobra, lahko ta dejavnost pomembno prispeva k rasti – težava nastane, če pride do oslabitve gospodarstva, rasti brezposelnosti ali povečanja števila uporabnikov, ki ne morejo odplačevati svojih obveznosti.
Tretje tveganje je sama Latinska Amerika. Mercado Libre posluje v gospodarstvih, ki so lahko precej bolj nihajna kot ameriška – spremembe valut, inflacije, obrestnih mer, davčnih pravil in političnega okolja lahko hitro vplivajo na rezultate podjetja. Oslabitev brazilskega reala ali argentinskega pesa lahko na primer zmanjša rast, izraženo v dolarjih, tudi če lokalno poslovanje še naprej napreduje.
Ali je Mercado Libre prava alternativa Amazonu?
Da, vendar ne kot preprosto manjša različica Amazona, temveč kot precej bolj tvegana alternativa. Amazon je danes kakovostnejša izbira za vlagatelje, ki dajejo prednost stabilnejši dobičkonosnosti, večji razpršenosti poslovanja ter izpostavljenosti računalništvu v oblaku in infrastrukturi za umetno inteligenco. Mercado Libre pa je zanimivejši za tiste, ki iščejo večjo izpostavljenost rasti e-trgovine in digitalnih financ na trgih, ki še niso dosegli stopnje zrelosti ZDA. Prav zato je njegov potencial za rast lahko večji, hkrati pa je širši tudi razpon možnih izidov.
 Bloomberg
Kaj si je od vsega tega vredno zapomniti
Če bo Mercado Libre še povečeval število uporabnikov, ohranil vodilni položaj v e-trgovini in če mu bo uspelo Mercado Pago spremeniti v eno vodilnih finančnih platform Latinske Amerike, bi se lahko današnje naložbe izkazale za temelj precej bolj dobičkonosnega podjetja v prihodnosti.
Če pa bo rast zahtevala trajno majhne marže, agresivne subvencije in vse večje prevzemanje kreditnega tveganja, bo zaradi visokega vrednotenja malo prostora za napake. Mercado Libre je zato mogoče razumeti kot agresivnejšo alternativo Amazonu – podjetje z manjšo varnostjo in večjim regionalnim tveganjem, a tudi s precej več prostora za rast.
Amazon je že globalni velikan, ki monetizira infrastrukturo, zgrajeno v minulih dveh desetletjih, medtem ko Mercado Libre svojo infrastrukturo še širi. Od tega, kako uspešno bo to rast pretvoril v dobiček, bo odvisno, ali bo vzdevek »Amazon Latinske Amerike« nekoč postal več kot le posrečena primerjava.