



text size
Kaj imata Tina Turner in ameriška državna obveznica skupnega? Obe kažeta, da varnost ni vedno tako preprosta, kot se zdi.
Anna Mae Bullock se je rodila v revščini na podeželju Tennesseeja. Kot otrok je pela v cerkvenem zboru, pozneje pa se je uveljavila na glasbeni sceni v St. Louisu. Tam je postala najstniška mama in se poročila z vodjo skupine, ki je že imel dva otroka. Skupaj sta začela nastopati, si ustvarila ime in obogatela, kot duo Ike and Tina Turner pa sta nato nastopala po vsem svetu.
Njuno razmerje je kmalu postalo nasilno, tako čustveno kot fizično. Tina je leta 1976 končno zbrala pogum in zapustila Ikea Turnerja.
Preberi še
Vikend esej: Najmočnejši izum človeštva ni denar, ampak dolg
Dolg je eden najstarejših finančnih izumov, a tudi danes ostaja ključna sila, ki poganja rast, ustvarja tveganja in oblikuje odnose med državami, podjetji in ljudmi.
30.08.2026
Kako obogateti? Pet knjig razkriva, kaj imajo skupnega bogati
Nekateri so svojo pot začeli praktično brez vsega, drugi so imeli na voljo začetni kapital in podporo družine. Večina jih svoj uspeh pripisuje premišljenim odločitvam, trdemu delu in vztrajnosti. Toda pet knjig o denarju opozarja, da pri ustvarjanju bogastva pomembno vlogo igrajo tudi okoliščine, v katerih začnemo, in kanček sreče...
19.09.2026

Mit o nesmrtnosti: lahko milijarderji premagajo usodo?
Lahko si privoščimo najboljše zdravnike, terapije in tehnologije, toda ali lahko kupimo nadzor nad usodo? Iskanje dolgoživosti in primer milijarderja Bryana Johnsona kažeta, da nekatere stvari ostajajo zunaj našega dosega. Tudi milijoni ne morejo zagotoviti popolnega nadzora nad življenjem in smrtjo.
08.08.2026
Nova knjiga o princesi Diani: Kaj vse se skriva za mitom, ki ga je ustvaril tisk?
Princesa Diana je bila svetnica, upornica, modna ikona in “ljudska princesa”, odvisno od tega, katero naslovnico ste prebirali. Nova knjiga se vrača za te oznake in razkriva, kako je britanski tisk gradil, rušil in na koncu skoraj kanoniziral eno najbolj znanih žensk 20. stoletja.
06.09.2026
Morda bi pričakovali, da bi razvezana ženska, še posebej v tistem času, za občutek varnosti potrebovala denar. Navsezadnje bi bila upravičena do pomembnega deleža skupnega premoženja, saj sta skupaj ustvarila uspešnice, kot je Proud Mary.
Toda Tina Turner je med ločitvijo sprejela presenetljivo odločitev: odpovedala se je premoženju, ki sta ga ustvarila v zakonu, vključno z avtorskimi honorarji od skladb, s katerimi je zaslovela.
Iz zakona je odšla skoraj praznih rok. Obdržala je skrbništvo nad štirimi otroki, dva avtomobila in pravico do uporabe svojega umetniškega imena.
Tina Turner je izbrala svoje ime namesto denarja v banki, saj je vedela, da ji bo prav ime dalo večji občutek varnosti.
Premoženje, ki ga je pustila za seboj, je bilo povezano z življenjem, v katerem se ni počutila varno. Ni bilo jasno, ali se ji bo takšna odločitev kdaj obrestovala, prva leta po ločitvi pa so bila zelo težka.
Prejemala je pomoč v obliki bonov za hrano, njena kariera pa je bila videti, kot da ne vodi nikamor, medtem ko se je približevala srednjim letom.
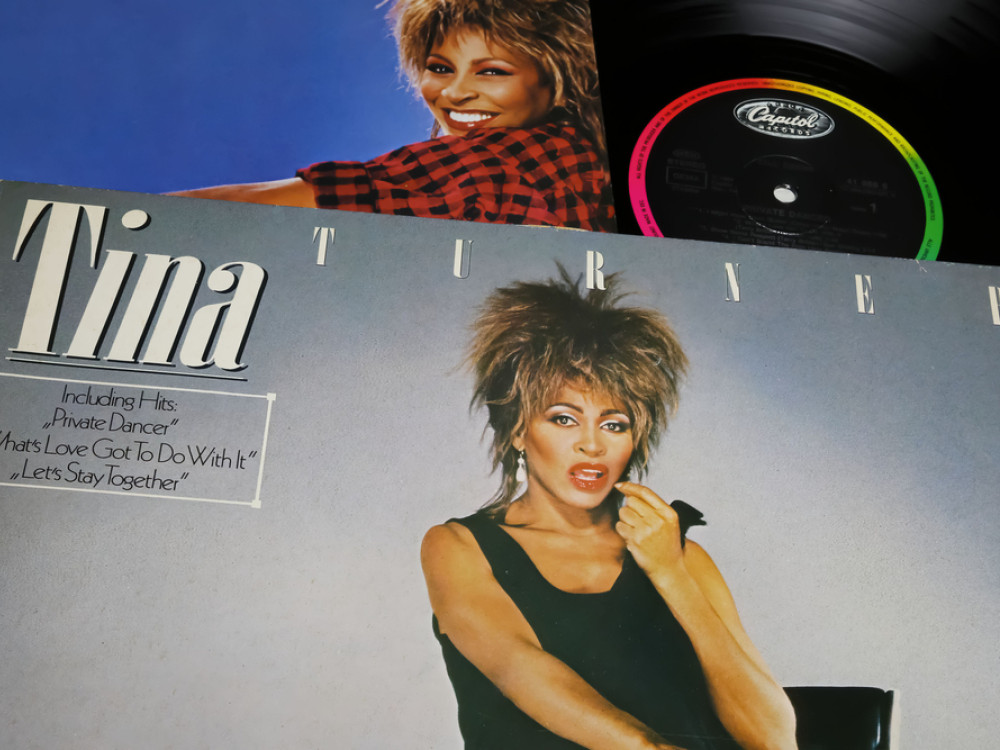
Toda pri 44 letih je Turner izdala album Private Dancer, ki je dosegel izjemen komercialni uspeh in iz nje ustvaril še večjo mednarodno zvezdo, kot je bila v času zakona.
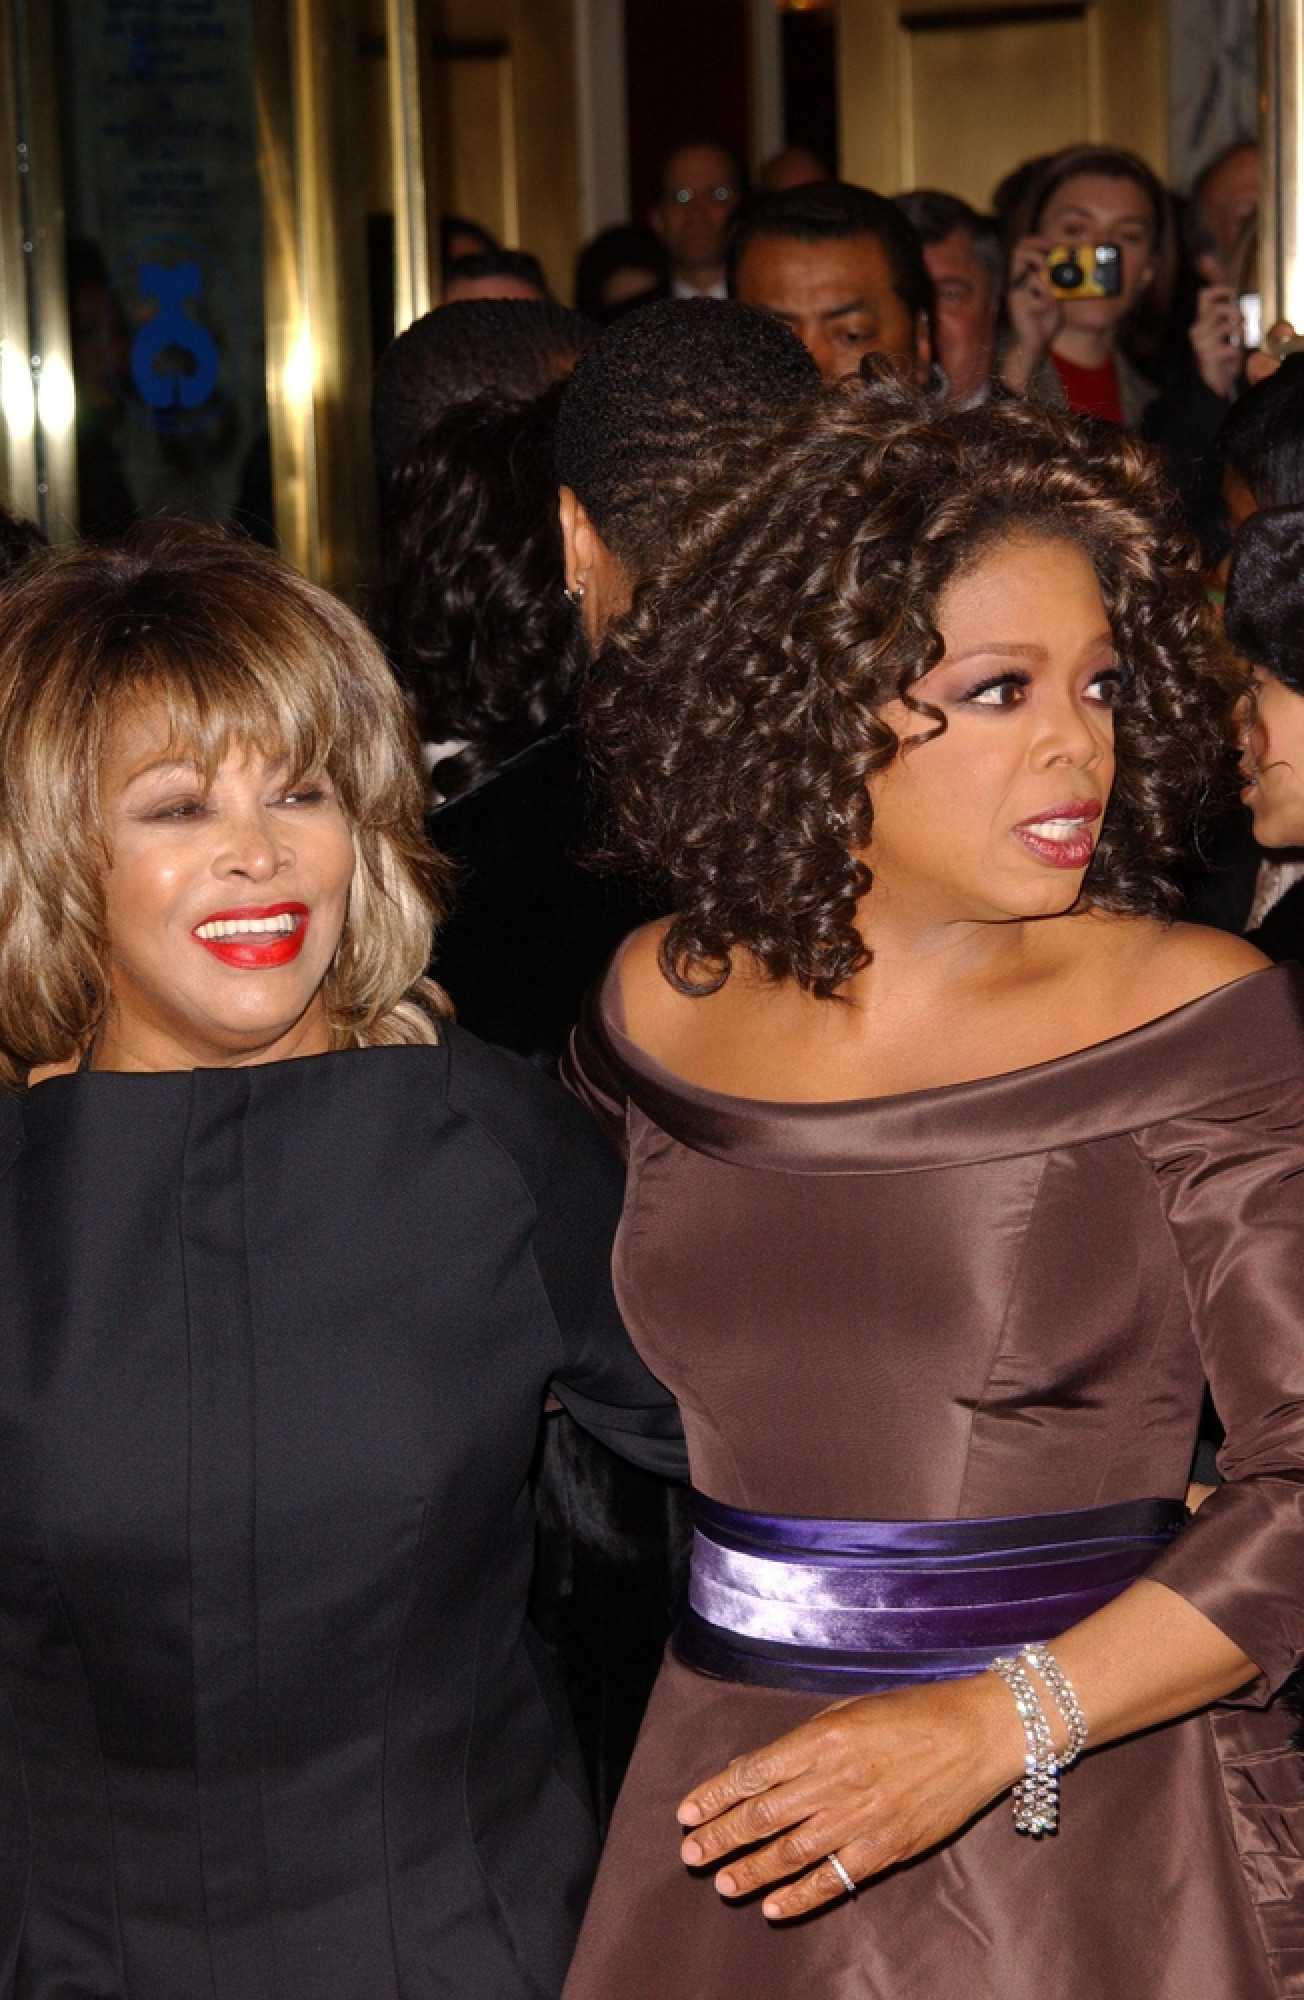 Tina Turner in Oprah Winfrey | Depositphotos
Denar na bančnem računu se lahko zdi kot najbolj varna možnost, še posebej Američanom, ki so vajeni, da njihove bančne vloge zavaruje zvezna država.
Toda prepričanje, da obstaja naložba ali življenjska situacija, ki je varna za vsakogar in lahko zanesljivo zaščiti našo prihodnost, je le mit. Prav takšno razmišljanje marsikoga odvrača od tveganj, ki se jim je odločila izpostaviti tudi Turner. Varnost ni nekaj oprijemljivega. Je občutek.
Ta občutek je globoko oseben in se lahko spreminja skupaj z našimi življenjskimi okoliščinami. Kar potrebujemo za občutek varnosti mi, morda ne bo enako pomembno za koga drugega.
Nekaj, kar se nam v enem obdobju življenja zdi varno, se lahko v drugem izkaže za precej manj varno. Zato je pomembno, da razumemo, kaj nam osebno pomeni "varnost", saj je to ključno pri sprejemanju premišljenih odločitev o tveganju.
Za Turner je njeno ime predstavljalo kariero in identiteto, zato ji je dajalo večji občutek varnosti kot denar, povezan z njenim prejšnjim življenjem.
To, kar sami dojemamo kot varno, vpliva na to, kako razumemo, vrednotimo in sprejemamo tveganje. V finančni ekonomiji je občutek varnosti odvisen predvsem od naših ciljev.
Cena varnosti je odvisna od tega, kaj želimo doseči
Obveznice na primer pogosto veljajo za varno naložbo. Toda niso vse obveznice primerne, če želite z njimi doseči določen finančni cilj. Če varčujete dolgoročno, denimo za pokojnino, bo dolgoročna obveznica verjetno dobro zaščitila vaš denar pred spremembami, ki se bodo na trgih zgodile v prihodnjih desetletjih, še posebej, če je zaščitena pred inflacijo.
Toda tudi dolgoročne obveznice niso brez tveganja. Njihove cene namreč precej bolj nihajo kot cene kratkoročnih obveznic, zato je njihova vrednost v krajšem obdobju težje predvidljiva.
Dolgoročna obveznica je torej lahko dobra izbira, če je vaš cilj ohraniti vrednost premoženja čez več desetletij, ne pa v bližnji prihodnosti.
Če varnost razumete predvsem kot dolgoročno finančno zaščito, imejte v mislih, da finančna industrija "varno naložbo" običajno opredeljuje drugače. Za varno velja sredstvo, ki vsako leto zagotavlja določen donos in ga lahko po potrebi prodate za vsaj toliko, kolikor ste zanj plačali.
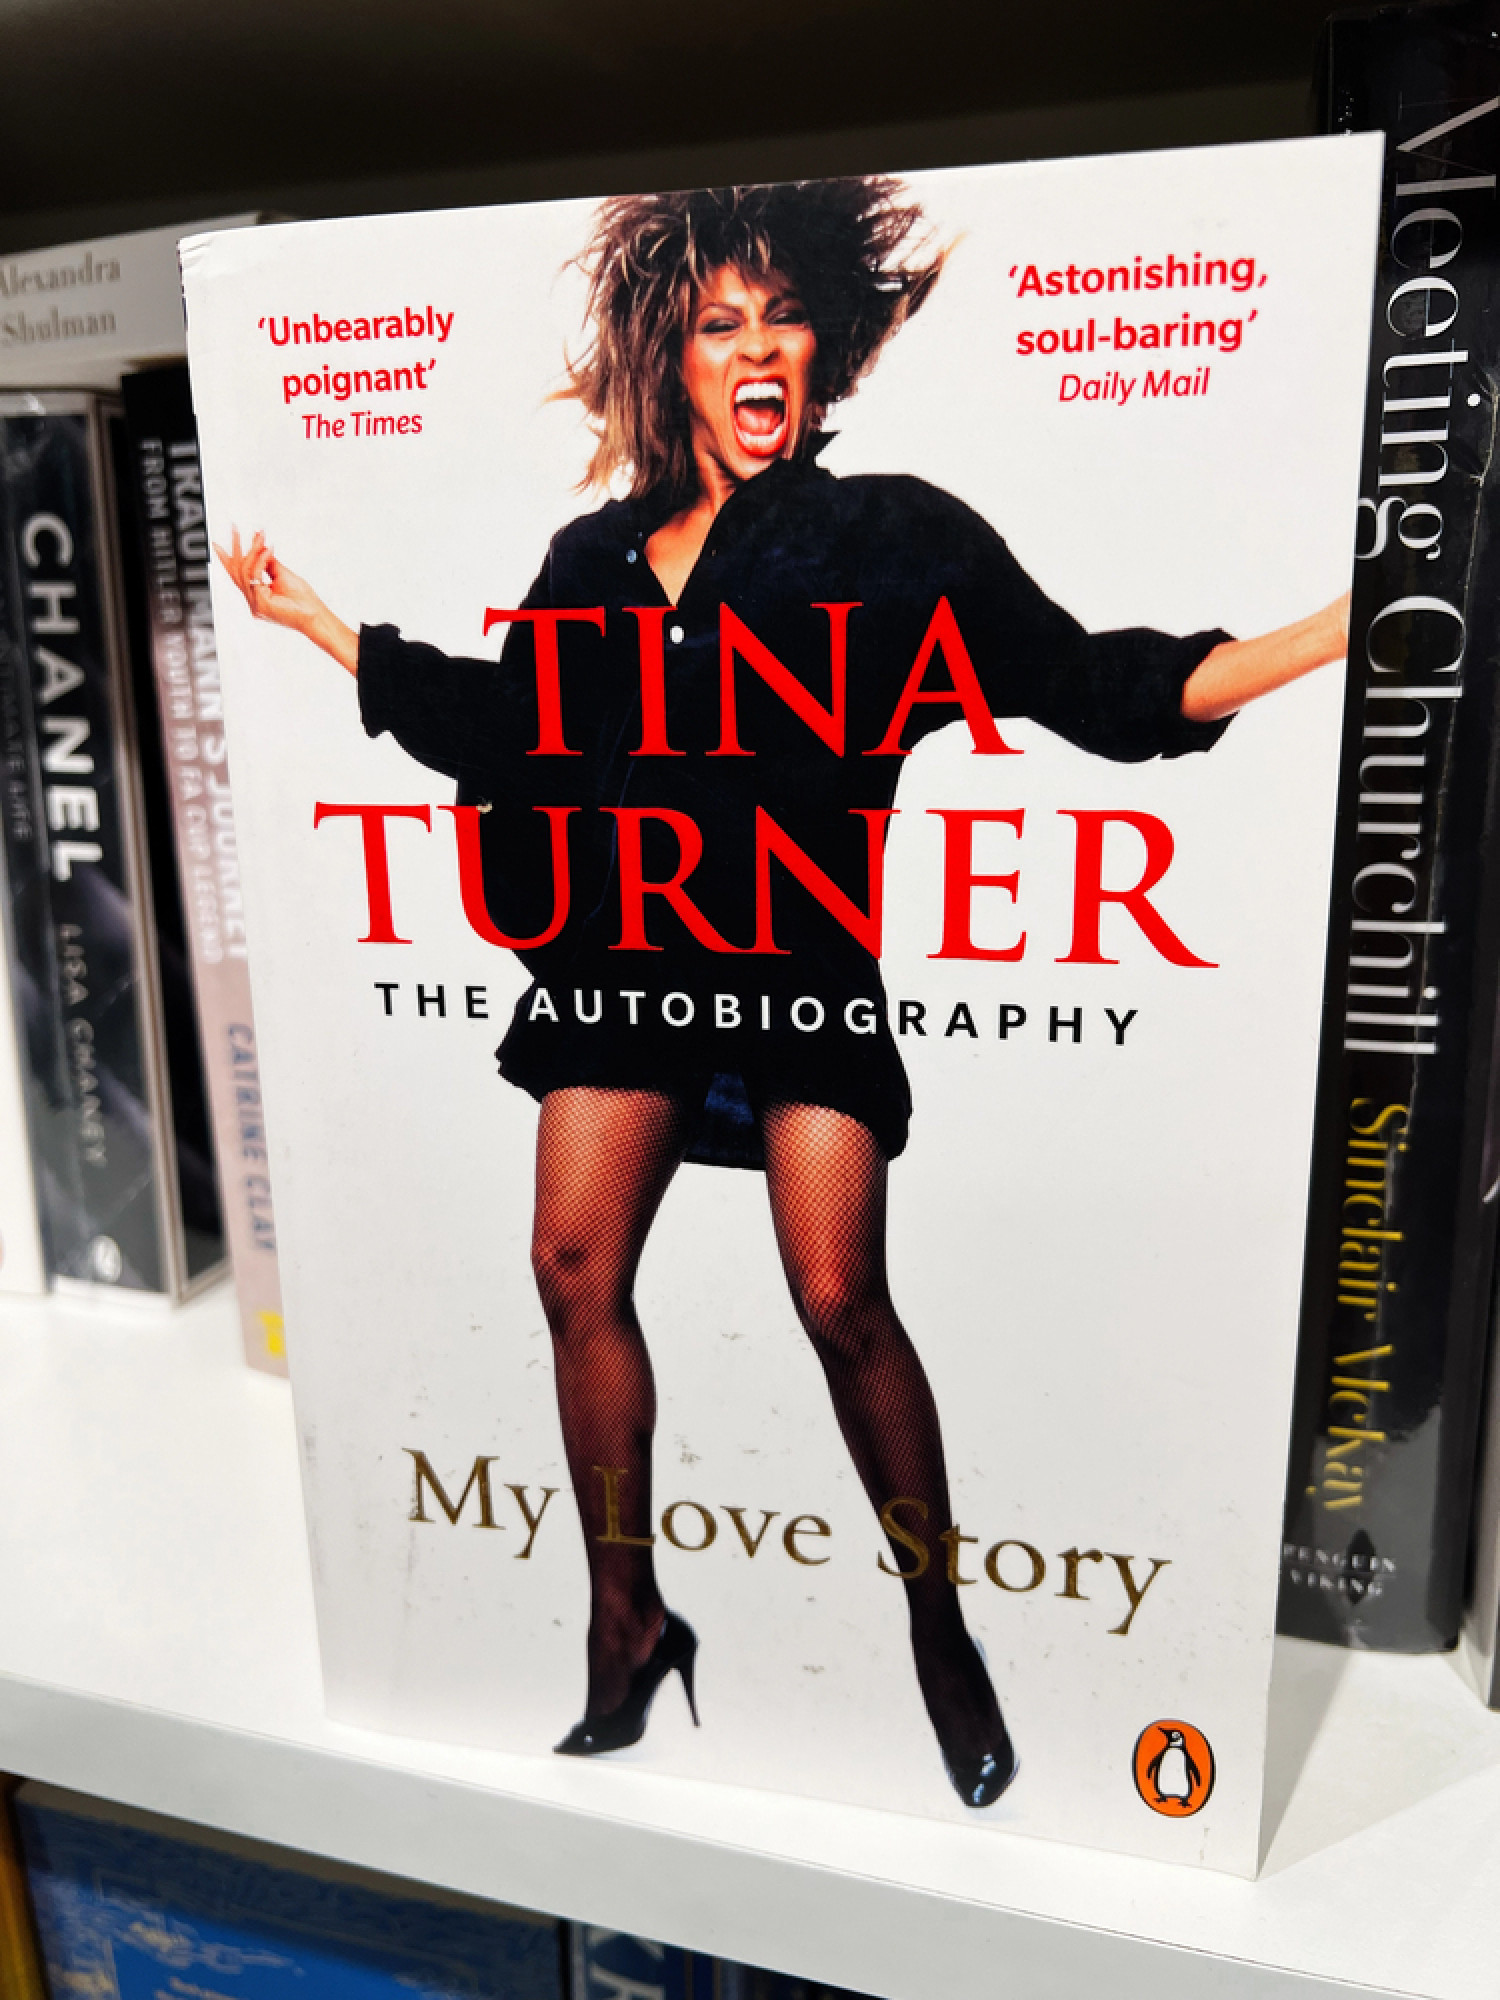 My Love Story iz leta 2018 je nadaljevanje avtobiografije I, Tina: My Life Story iz leta 1986. V knjigi pripoveduje o življenju po ločitvi od Ikea Turnerja, ponovnem vzponu samostojne glasbene kariere, ljubezni z Erwinom Bachom, zdravstvenih težavah in izgubi sina | Depositphotos
Finančna industrija ameriške zakladne menice, torej kratkoročne državne obveznice, obravnava kot varno naložbo, saj za njo stoji država, njena cena pa se skoraj ne spreminja.
To je smiselno, če varčujete za bližnje počitnice ali ste podjetje z viškom denarja, ki nekaj mesecev čaka na ustrezen naložbeni projekt.
Ta razlika je pomembna, saj obveznice predstavljajo način, kako finančna industrija opredeljuje varnost in s tem tudi tveganje.
Kljub temu finančna industrija pogosto napačno presoja, kaj je varno. Za varne namreč razglaša napačne obveznice in predpostavlja, da njihove cene nihajo manj, kot v resnici.
Gibanje cen na obvezniških trgih nam o tveganjih in stanju gospodarstva pove več kot gibanje cen katerega koli drugega finančnega premoženja, saj obveznice predstavljajo trenutno ceno varnosti.
Natančneje, cena "netvegane naložbe", kot ameriške državne obveznice pogosto imenujemo v finančnem žargonu, je vključena skoraj v vsako formulo za vrednotenje finančnega premoženja. Predstavlja osnovo, na kateri se oblikuje cena vseh drugih tveganj.
Vpliva na obrestne mere za posojila prebivalstvu in se uporablja kot zavarovanje pri finančnih poslih. Gre za najpomembnejšo posamezno vrsto premoženja v finančnem sistemu.
Razvoj trgov državnega dolga je eden od razlogov, zakaj velja, da je Evropa prva doživela industrializacijo, prav tako pa naj bi prispeval k zmagi Severa v ameriški državljanski vojni.
Najpomembneje pa je, da se je vrednost ameriških državnih obveznic skozi čas spreminjala, skupaj z njo pa se je spreminjalo tudi naše razumevanje varnosti.
Ker smo varnosti začeli pripisovati vse večjo vrednost, je sčasoma naraščala tudi cena netvegane obveznice.
Višja ko je cena obveznice, nižji je donos, ki ga prejme njen imetnik.
Zakaj je varnost postala tako draga in so s tem donosi postali tako nizki?
Razlogov je veliko, njihova pomembnost pa se je skozi zgodovino spreminjala.
Večji del zgodovine te obveznice pravzaprav niso veljale za posebno varne, za končno netvegano naložbo pa je veljalo zlato. Danes to vlogo opravljajo ameriške državne obveznice.
Nekega dne, čeprav verjetno ne prav kmalu, bi lahko to postale obveznice katere druge države ali celo delnice nemških podjetij iz sektorja obnovljivih virov energije.
Tega nihče ne ve. Možno je vse.
Pred stoletjem bi bilo nepredstavljivo, da bi dolg razmeroma mlade države veljal za netvegano naložbo.
Večji del zgodovine so se države spopadale z odplačevanjem dolgov ali pa so njihove dolgove razvrednotile z inflacijo.
Obrestne mere na obveznice so se postopoma zniževale tudi zato, ker je to premoženje postajalo varnejše in vrednejše, ko so države postajale bogatejše in stabilnejše.
Ko se je to zgodilo, državam ni bilo več treba ponujati visokih obrestnih mer, da bi privabile kupce.
Toda za naše vse večje izogibanje tveganju so še posebej pomembni dogodki zadnjih nekaj desetletij.
Ko je povpraševanje po varnosti raslo na vseh področjih našega življenja, od odstranjevanja gugalnic z otroških igrišč do številnih drugih primerov, je naraščala tudi cena premoženja z nizkim tveganjem.
Po azijski finančni krizi leta 1997 so številne države želele zmanjšati svojo izpostavljenost tveganju. Zato so začele kupovati velike količine varnih obveznic, torej obveznic, ki jih izdajajo velike in bogate države, kot so ZDA in članice Evropske unije.
Regulatorji so želeli zmanjšati tveganja na finančnih trgih, zato so od finančnih institucij zahtevali, da imajo v svojih portfeljih več nizko tveganega premoženja.
To je povečalo povpraševanje po obveznicah in s tem tudi njihovo ceno.
To je bilo obdobje nizkih obrestnih mer in majhnega tveganja. Inflacija je bila zelo nizka in predvidljiva.
Obveznice bogatih držav so veljale za varne naložbe, njihovi donosi pa so še naprej upadali.
Po finančni krizi leta 2008 so tudi centralne banke začele kupovati velike količine državnih obveznic, s čimer se je povpraševanje še dodatno povečalo.
Ogromno povpraševanje po omejeni količini nizko tveganega premoženja je njegovo ceno potisnilo še višje.
Ker je cena varnosti tako močno narasla, se je spremenilo tudi delovanje finančnih trgov. Naložbe z nizkim tveganjem namreč niso več prinašale posebej visokih donosov.
Izjemno veliko povpraševanje po varnosti v zadnjih letih pojasnjuje, zakaj naložbe z nizkim tveganjem, kot so državne obveznice ali denar na varčevalnem računu, prinašajo tako malo.
Pojasnjuje tudi, zakaj so se znižale obrestne mere za stanovanjska posojila, in sicer s 13 odstotkov v osemdesetih letih na približno tri odstotke vse do začetka 20. let tega stoletja.
Pojasnjuje tudi, zakaj je toliko denarja steklo v kriptovalute in tehnološka zagonska podjetja. Če ste želeli, da vaši prihranki rastejo, ste jih morali vložiti v bolj tvegane naložbe.
Časi, ko vam je banka za 12 mesecev vezanega depozita plačala osem odstotkov obresti, so minili. Danes ste lahko zadovoljni, če dobite obrestno mero, ki komaj dohaja inflacijo.
Če upravljate pokojninski sklad, ki mora ustvariti določen donos, da lahko izplačuje pokojnine, ste prisiljeni poseči po bolj tveganih naložbah.
Varnost je postala zelo draga
Če povzamemo, je bilo v začetku 20. let tega stoletja ceneje biti na strani tveganja. Bolj se je splačalo biti dolžnik kot varčevalec.
Izposoja denarja za nakup nepremičnine ali avtomobila je bila cenejša.
Nizke obrestne mere so se razširile tudi po svetovnem finančnem sistemu, zato so se lahko zadolževale po nižjih obrestnih merah tudi države v razvoju, ki sicer plačujejo zelo visoke obresti, in tako financirale svoj razvoj.
Tudi podjetja so lahko ceneje financirala širitev poslovanja ali zaposlovala nove ljudi.
Cenejše zadolževanje na številne načine zmanjšuje tveganje, saj je denar pri posojilodajalcih lažje dostopen, ko ga potrebujemo.
Po drugi strani pa je lažje uporabljati finančni vzvod in s tem prevzemati večje tveganje.
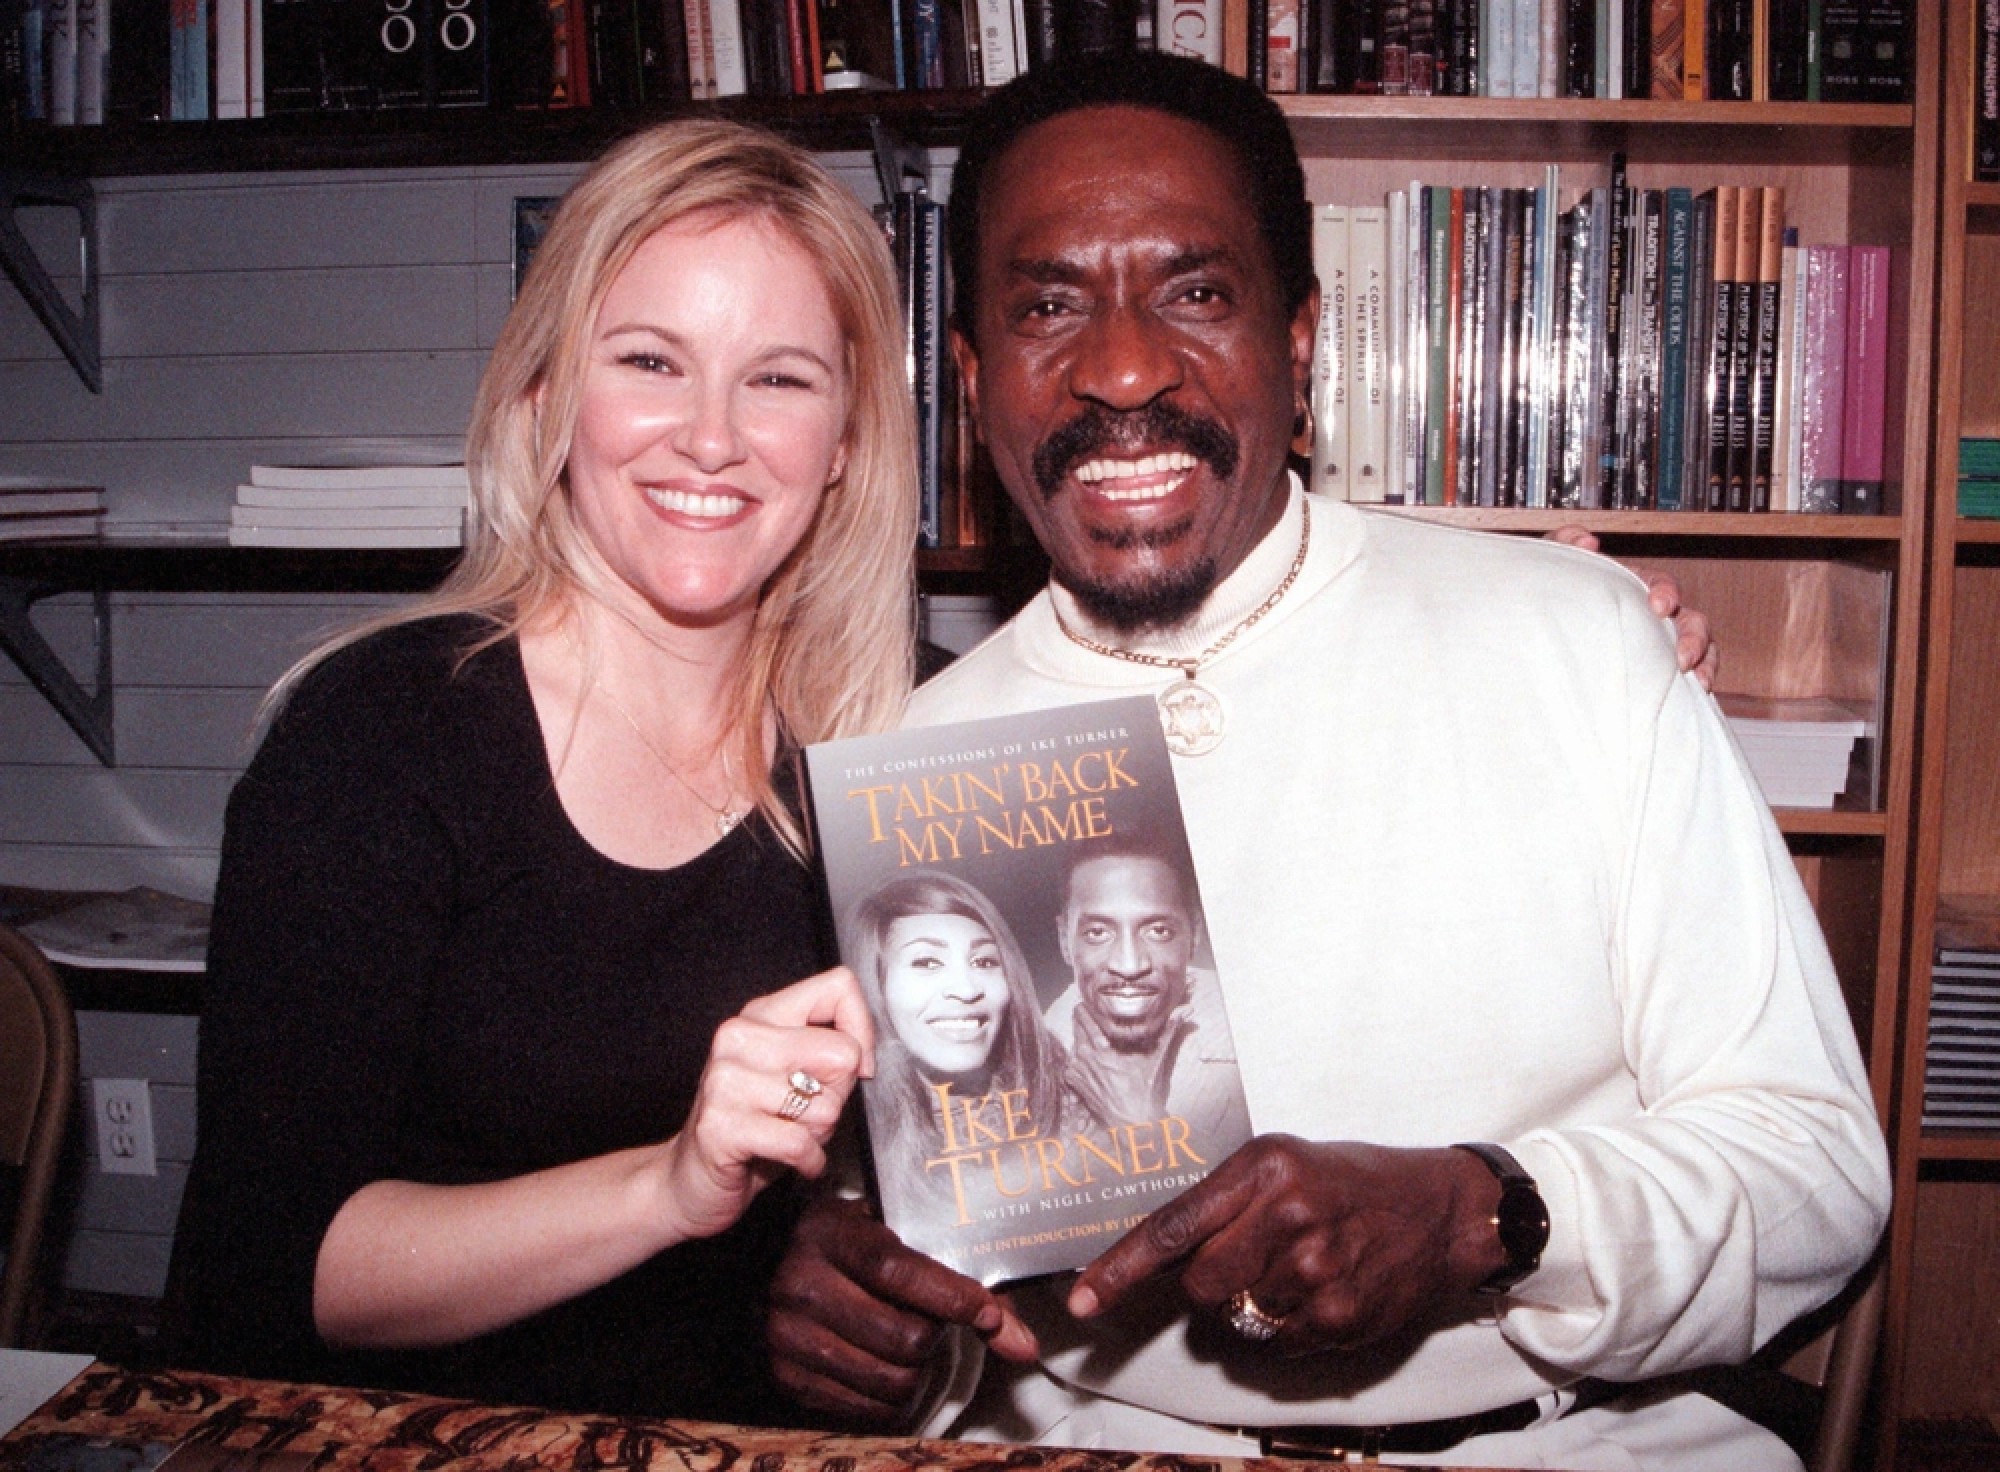 Ike Turner je leta 1999 v knjigi Takin' Back My Name predstavil svojo plat zgodbe, pri čemer svojega agresivnega vedenja in nasilnih incidentov nad Tino niti ni poskušal omiliti. Glasbenik je umrl leta 2007. Na fotografiji je s svojo ženo Jeanette Turner, s katero se je poročil precej let po ločitvi od Tine. Depositphotos
Če se stvari nenadoma spremenijo, obrestne mere narastejo ali se trg obveznic zamrzne, postanemo bolj ranljivi.
To, kar se je zgodilo z netvegano naložbo in njenim vplivom na finančne trge, je dobra prispodoba za dogajanje v širšem gospodarstvu in naš odnos do tveganja na drugih področjih življenja.
Ko je svet vse bolj stremel k varnosti, se je spreminjal tudi celoten finančni sistem.
Na neki način je svet postajal varnejši, ko smo varnosti pripisovali vse večjo vrednost, vsaj večino časa. Toda v drugih pogledih nas je ta premik naredil bolj ranljive.
Centralnim bankam je na primer postalo težje blažiti recesije, saj so bile obrestne mere tako nizke, da je bilo manj prostora za njihovo nadaljnje znižanje, s katerim bi lahko spodbudile novo gospodarsko rast.
Obrestne mere so se spustile tako nizko, da so morali številni vlagatelji prevzemati večje tveganje, če so želeli doseči svoje finančne cilje.
Začeli so vlagati v naložbe, ki so se zdele razmeroma varne, hkrati pa so ponujale nekoliko višji donos.
Toda grške obveznice in hipotekarni vrednostni papirji so se izkazali za manj varne, kot se je nekoč zdelo.
Po desetletjih zniževanja obrestnih mer, zlasti po letu 2010, so donosi na obveznice začeli znova naraščati. Obrestne mere so se v 20. letih tega stoletja zvišale in zdaj kaže, da bodo ostale na višji ravni.
Ta preobrat je presenetil številne ljudi, tudi ekonomiste.
V finančni industriji in vladi so začeli verjeti, da bodo obrestne mere še naprej padale ali pa bodo vsaj ostale nespremenjene. V resnici bi morali vedeti bolje.
Raziskave gibanja obrestnih mer skozi več desetletij kažejo, da se te še naprej zvišujejo in znižujejo, čeprav so se skozi stoletja postopoma zniževale.
Kažejo tudi, da je bil velik del dogajanja po letu 2010 zgolj začasno obdobje, ne pa začetek trajnega zniževanja obrestnih mer.
Cena varnosti ni stabilna. Nikoli ni bila in nikoli ne bo, saj se način, kako vrednotimo varnost, skozi čas spreminja.
Besedilo je prirejeno po knjigi Allison Schrager [Worth the Risk: The Seven Myths That Keep Us From Taking the Chances We Need to Take], ki jo bo izdala založba Yale University Press. Avtorske pravice © 2026 Allison Schrager. Izbrani odlomek je objavljen z dovoljenjem. Vse pravice pridržane.